➤ Contabilidade para e-commerce: o que marketplaces exigem
Christiane Andrade | Contadora — Andrade Contabilidade
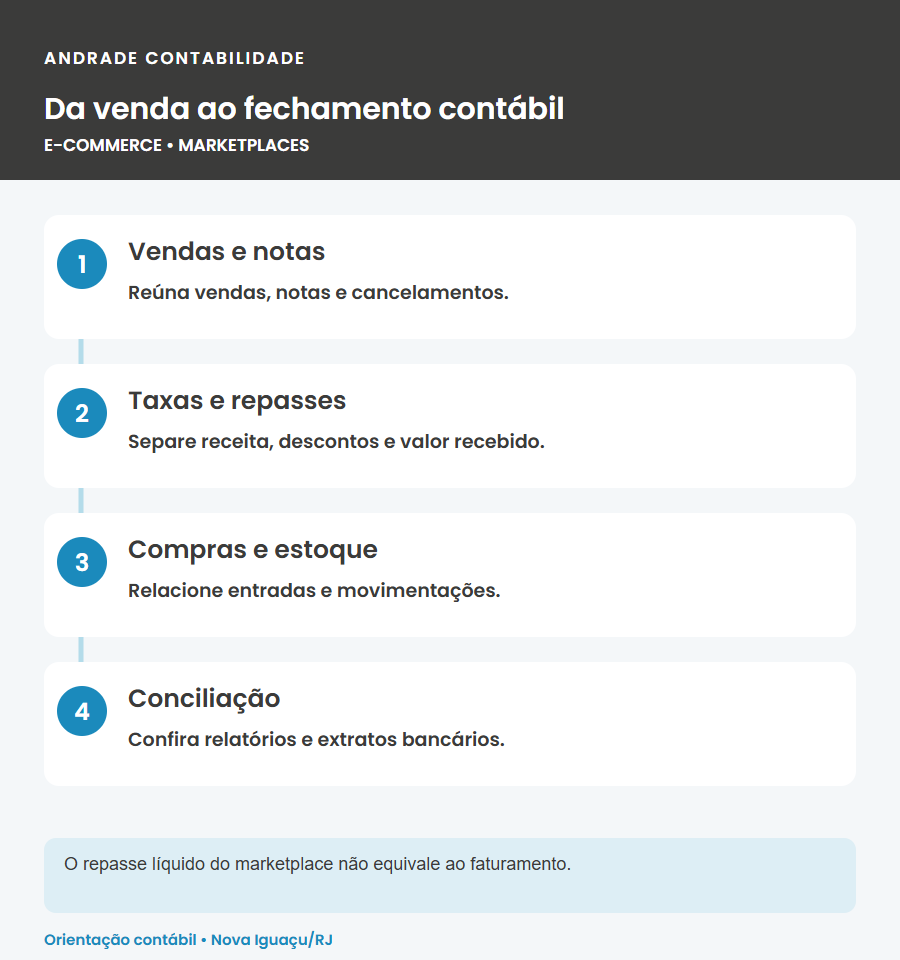
Quem vende em marketplaces precisa controlar o valor vendido, e não apenas o valor líquido que cai na conta. Comissão da plataforma, frete, antecipação, devolução e outros ajustes podem fazer o repasse ser bem diferente do faturamento da operação.
Esse é um dos pontos em que e-commerce perde visão de margem: o extrato bancário mostra o líquido recebido, enquanto a contabilidade precisa entender a venda, o documento fiscal e cada desconto que explica o repasse.
Por que o repasse do marketplace não é o faturamento?
Imagine uma venda de R$ 200. A plataforma pode descontar comissão e outros valores antes de depositar o saldo. Se o empresário olha apenas o depósito, corre o risco de confundir recebimento líquido com receita de venda.
O controle deve reconciliar pedido, valor da mercadoria, documento fiscal, taxas, cancelamentos, devoluções e efetivo recebimento. Isso permite explicar diferenças e acompanhar se a margem prevista realmente está acontecendo.
| Etapa | O que conferir |
|---|---|
| Pedido | Produto, preço e data |
| Nota fiscal | Valor e dados da operação |
| Marketplace | Comissão, frete e outros descontos |
| Devolução/cancelamento | Estorno e documento correspondente |
| Repasse | Valor líquido e competência |
Nota fiscal: o canal de venda não substitui a obrigação fiscal
Vender por uma plataforma não transfere automaticamente ao marketplace as obrigações do vendedor. O documento fiscal deve refletir a operação conforme o enquadramento da empresa e a legislação aplicável.
Na documentação eletrônica, existe inclusive campo para indicar intermediador quando a operação ocorre por site, marketplace ou plataforma de terceiro. Isso reforça a necessidade de cadastro fiscal e emissão coerentes com a operação.
Para MEI existem dispensas específicas em algumas vendas a consumidor final pessoa física, mas elas não devem ser generalizadas para toda empresa ou situação. Veja a orientação oficial sobre nota fiscal do MEI.
Estoque e compras precisam conversar com as vendas
Se a empresa vende 500 unidades, a contabilidade e a gestão precisam conseguir explicar de onde vieram essas mercadorias. Compras sem documentação, estoque negativo ou cadastro inconsistente dificultam apuração, margem e controle.
O empresário deve guardar documentos de compra, conferir entradas, registrar perdas e devoluções e manter os produtos organizados por cadastro. Isso também ajuda a responder uma pergunta comercial essencial: qual produto dá lucro depois de comissão, frete, imposto e custo da mercadoria?
Simples Nacional é sempre a melhor opção?
Não. Muitas operações de comércio começam no Simples Nacional e as receitas de comércio, em regra, seguem o Anexo I quando atendidos os requisitos do regime. Mas a escolha não deve ser feita apenas pela facilidade.
Faturamento, margem, tipo de mercadoria, vendas interestaduais, substituição tributária, benefícios aplicáveis e estrutura de custos podem mudar a análise. À medida que o e-commerce cresce, vale simular se o enquadramento continua coerente.
A Reforma Tributária também exige acompanhamento. O Comitê Gestor do Simples atualizou em 2026 a regulamentação para a incorporação de IBS e CBS ao regime. Por isso, empresas que projetam crescimento para 2027 devem revisar processos e cenários, sem decidir com base apenas na alíquota atual.
Como separar dinheiro da empresa e dinheiro do sócio?
Um e-commerce pode vender bem e ainda assim ter caixa apertado. Isso acontece quando o empresário usa o saldo da conta como se fosse lucro, sem considerar compras a pagar, impostos, devoluções, estoque e despesas futuras.
Manter conta da empresa, registrar retiradas e acompanhar resultado contábil ajuda a separar três conceitos: faturamento, caixa e lucro. Eles não são sinônimos.
- Faturamento: vendas/receitas da operação.
- Caixa: dinheiro disponível naquele momento.
- Lucro: resultado depois de receitas, custos e despesas conforme a apuração.
Quais informações enviar mensalmente para a contabilidade?
A rotina deve ser combinada conforme a operação, mas normalmente envolve documentos de compra, notas emitidas, relatórios dos marketplaces, extratos bancários, informações de estoque e documentos de despesas. Quanto maior o número de canais, mais importante é padronizar a entrega.
Se você ainda vende como pessoa física e está em dúvida sobre formalização, leia quando avaliar CNPJ para Mercado Livre e Shopee. Se já decidiu abrir, conheça a abertura de empresa da Andrade.
A Andrade Contabilidade tem sede em Nova Iguaçu e atende empresas em todo o Rio de Janeiro. A assessoria pode ser feita também para negócios digitais de Duque de Caxias, Belford Roxo, São João de Meriti e outras cidades do estado.
Seu marketplace vende, mas você não consegue enxergar com clareza faturamento, taxas e margem? Converse com a Andrade pelo WhatsApp.
Fontes oficiais
Perguntas frequentes
O valor que o marketplace deposita é o faturamento da empresa?
Não necessariamente. O repasse pode ser líquido de comissões, frete, antecipações e outros ajustes. A empresa deve conciliar as vendas e os documentos fiscais com os descontos e recebimentos.
E-commerce no Simples Nacional fica no Anexo I?
Receitas de comércio, em regra, são tributadas pelo Anexo I quando a empresa está corretamente enquadrada no Simples, mas cada operação precisa ser analisada conforme atividades e particularidades fiscais.
Marketplace emite a nota fiscal no lugar do vendedor?
Não se deve presumir isso. O vendedor continua responsável por suas obrigações fiscais conforme o enquadramento e a operação. A plataforma é o canal ou intermediador da venda.
Contabilidade de e-commerce precisa controlar estoque?
O estoque é uma informação essencial para conciliar compras e vendas, analisar custo e margem e manter a escrituração coerente com a operação.