➤ Meu cliente reteve ISS na nota: preciso pagar novamente no DAS?
Christiane Andrade | Contadora — Andrade Contabilidade
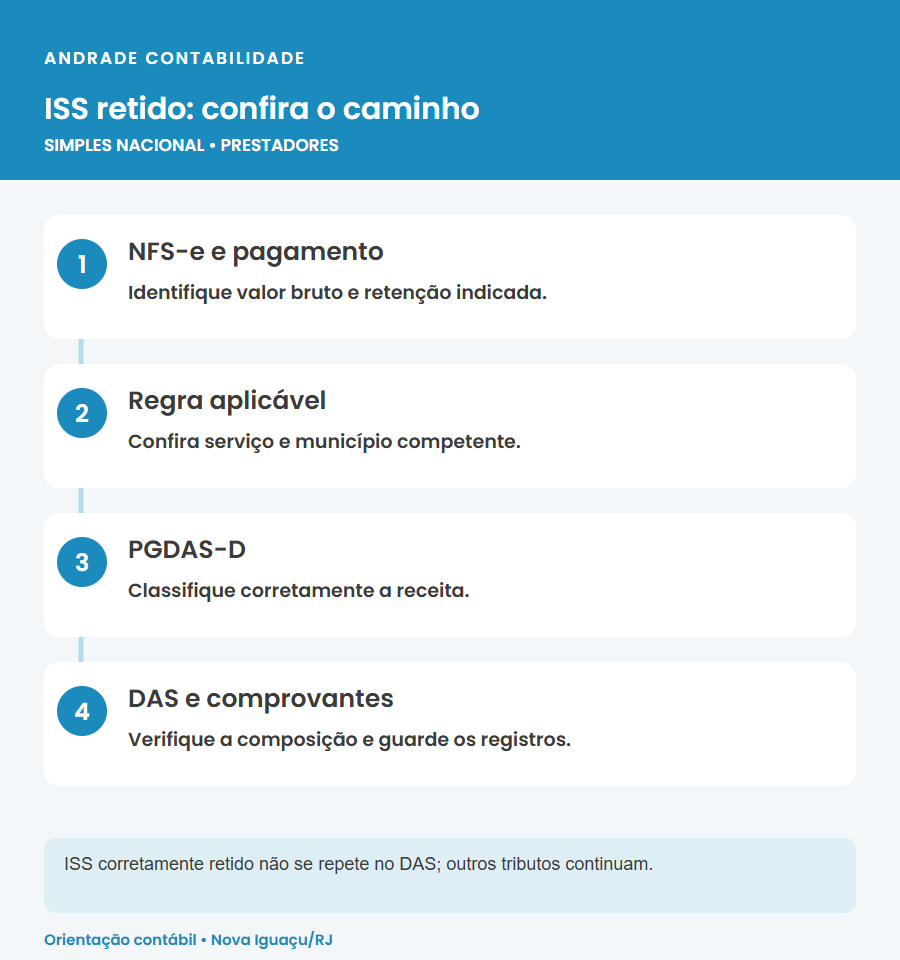
Se o ISS foi corretamente retido pelo cliente, a receita deve ser identificada como sujeita à retenção no PGDAS-D, para que esse imposto não seja cobrado novamente no DAS. Os demais tributos aplicáveis à receita continuam sendo apurados. Antes de alterar a declaração, confira se a retenção é válida e está documentada.
Essa dúvida aparece quando o prestador recebe menos do que o valor da nota e, depois, vê uma guia do Simples Nacional. A existência do DAS não prova pagamento em duplicidade. É preciso examinar a composição da guia e o tratamento dado àquela receita.
ISS retido significa que o cliente descontou o imposto?
Retenção é a situação em que o responsável tributário desconta o ISS devido e deve recolhê-lo ao município competente. Contudo, um pagamento menor pode decorrer de outras retenções, descontos comerciais ou ajustes contratuais. A diferença no extrato, sozinha, não identifica o tributo.
Confira a NFS-e e peça ao cliente um demonstrativo do pagamento. Verifique o valor bruto, a indicação do ISS, a alíquota, o valor retido e a cidade informada. Guarde também a comprovação relacionada ao recolhimento, conforme o procedimento municipal aplicável.
Use uma pasta por mês para reunir notas, demonstrativos, extratos e mensagens que esclareçam as diferenças. Isso evita que a contabilidade receba apenas o valor líquido e tenha de reconstruir a operação depois do fechamento.
Por exemplo, se o contrato prevê R$ 10 mil e o depósito é de R$ 9.700, não conclua automaticamente que os R$ 300 representam ISS. Essa hipótese só pode ser confirmada pelos documentos. O mesmo cuidado vale quando o cliente informa genericamente que descontou “os impostos”.
Quando a retenção de ISS é permitida?
A análise depende do serviço, do município onde o imposto é devido e das regras de responsabilidade tributária. A Lei Complementar nº 116/2003, especialmente os artigos 3º e 6º, trata desses pontos. Atender um cliente de outra cidade não torna toda nota automaticamente sujeita à retenção.
Para optantes pelo Simples, também existem regras próprias na Lei Complementar nº 123/2006, artigo 21, § 4º. A alíquota de retenção não deve ser confundida com a alíquota total do DAS: ela se refere à parcela do ISS, observados os critérios legais.
Se a sua empresa está em Nova Iguaçu e presta serviços na Baixada Fluminense, peça que a assessoria confira o código do serviço e a legislação do município competente. Não copie a configuração de uma nota anterior sem verificar se a nova operação tem as mesmas características.
Uma boa pergunta para o cliente é: qual fundamento e qual município foram considerados para reter? Essa informação ajuda a resolver a divergência antes de emitir outras notas com o mesmo tratamento.
Como informar a receita com ISS retido no PGDAS-D?
A apuração precisa distinguir as receitas conforme a atividade e a retenção. O Manual do PGDAS-D apresenta modalidades de prestação de serviços com e sem retenção de ISS. A escolha deve corresponder ao enquadramento efetivo da receita.
Em regra, a retenção não transforma o valor líquido recebido em receita bruta menor. O faturamento deve ser informado pelo valor correspondente ao serviço, observando o regime de reconhecimento adotado e as regras aplicáveis. Se a nota é de R$ 10 mil, descontar o ISS não autoriza declarar apenas o depósito líquido.
A Resolução CGSN nº 140/2018, artigos 25 e 27, disciplina a identificação da retenção e a desconsideração do percentual de ISS no cálculo do Simples sobre a receita correspondente. Isso preserva a apuração dos outros tributos devidos.
- Separe as notas com retenção das notas sem retenção.
- Informe o valor correto da receita de cada grupo.
- Confira o enquadramento da atividade e o município competente.
- Examine o resumo da apuração antes de pagar a guia.
A nota indica ISS retido e você não sabe como ela entrou no fechamento? Fale com a Andrade Contabilidade pelo WhatsApp e solicite uma conferência da apuração.
Como conferir se houve cobrança em duplicidade?
Compare a NFS-e, o demonstrativo do cliente e o extrato do PGDAS-D. O ponto é verificar se a receita com retenção válida também gerou ISS dentro do Simples. Não compare apenas o valor total do DAS com o valor descontado pelo tomador.
| Documento | O que procurar |
|---|---|
| Nota fiscal | Serviço, receita bruta, município e indicação de retenção. |
| Pagamento do cliente | Discriminação dos descontos e vínculo com a nota. |
| Apuração do Simples | Grupo de receita utilizado e composição por tributo. |
| Comprovantes | Recolhimentos e documentos da competência analisada. |
Em um exemplo hipotético, uma empresa emite duas notas: uma de R$ 10 mil com retenção válida e outra de R$ 5 mil sem retenção. O fechamento deve tratar os grupos separadamente. Não seria correto retirar o ISS de todo o faturamento só porque uma nota sofreu retenção.
Essa separação também facilita explicar o mês seguinte. Se muda a combinação de notas, a composição do DAS pode mudar mesmo com faturamento parecido. A contabilidade deve conseguir demonstrar o motivo com os documentos.
Já paguei o DAS com ISS: o que fazer?
Primeiro, confirme o erro e documente a diferença. A contabilidade deve avaliar a retificação da competência e os efeitos nas declarações. Retificar não significa receber dinheiro imediatamente, nem autoriza reduzir manualmente outra guia.
Se houver pagamento indevido de ISS dentro do DAS, o pedido de restituição é tratado pelo município a que o imposto se destinou. A orientação oficial sobre restituição do Simples Nacional esclarece que a Receita Federal não devolve as parcelas de ICMS e ISS.
Reúna as notas, as declarações original e corrigida, os extratos, as guias e os comprovantes. A documentação exigida e o procedimento precisam ser conferidos com o município. Se o desconto feito pelo cliente foi indevido, essa situação também deve ser analisada antes de decidir a correção.
Não misture casos diferentes em um único ajuste: ISS retido corretamente, nota preenchida de forma errada e desconto comercial têm causas distintas. Identificar a origem permite escolher o procedimento adequado e evitar novos erros.
Quais erros costumam dificultar a conferência?
O problema pode começar na emissão da nota e chegar à apuração. Algumas situações merecem revisão:
- Enviar à contabilidade apenas o valor recebido, sem a nota e os descontos.
- Tratar todas as receitas do mês como retidas.
- Usar a alíquota total do Simples como se fosse a parcela do ISS.
- Repetir o código de serviço sem verificar a atividade efetivamente prestada.
- Deixar de comunicar notas canceladas ou substituídas.
Combine uma conferência antes de emitir notas para novos tipos de serviço ou novos clientes. Se houver Fator R na atividade, ele exige análise própria; a retenção de ISS não substitui o cálculo nem define, por si só, o anexo. A empresa deve conferir ambos os assuntos quando aplicáveis.
Para aprofundar a emissão, veja o artigo sobre código de tributação e NBS na NFS-e. O objetivo é fazer a informação circular corretamente entre comercial, financeiro e contabilidade.
Como a Andrade pode ajudar a revisar suas notas?
A revisão começa com as notas e a apuração do período. Informe quais clientes fizeram retenções, em quais cidades foram prestados os serviços e qual dúvida apareceu na guia. Assim, a avaliação pode verificar documentos e enquadramento antes de propor ajustes.
A Andrade Contabilidade atende prestadores de serviços de Nova Iguaçu e região. O acompanhamento busca organizar emissão, documentos e fechamento para que você entenda os tributos cobrados e identifique divergências.
Seu cliente reteve ISS e você quer conferir o DAS? Fale com a Andrade Contabilidade pelo WhatsApp e peça uma análise das notas e da apuração.
Perguntas frequentes
Se o cliente reteve ISS, deixo de pagar todo o DAS?
Não. Uma retenção válida altera o tratamento da parcela do ISS da receita correspondente. Os outros tributos aplicáveis no Simples Nacional continuam sendo apurados.
Devo declarar o valor líquido recebido depois da retenção?
Em regra, não. A retenção não reduz a receita bruta do serviço. A apuração deve considerar o valor correto da receita, o regime de reconhecimento adotado e a segregação da retenção.
Toda nota emitida para cliente de outra cidade tem ISS retido?
Não. É necessário verificar o serviço, o município competente e as regras legais de responsabilidade tributária. A localização do cliente, sozinha, não determina a retenção.
Quem devolve ISS pago indevidamente dentro do DAS?
O pedido referente à parcela do ISS deve ser dirigido ao município a que o imposto se destinou, conforme seu procedimento. Antes, é necessário confirmar o pagamento indevido e avaliar a correção da apuração.