➤ Advogado PF ou PJ: impostos e CNPJ em Nova Iguaçu
Christiane Andrade | Contadora — Andrade Contabilidade
Advogado pode pagar IRPF pela tabela progressiva de até 27,5% como pessoa física, enquanto uma sociedade de advocacia elegível ao Simples Nacional começa com DAS de 4,5% no Anexo IV. Mas os dois percentuais não são diretamente comparáveis: a PJ tem INSS patronal fora do DAS, pró-labore e outros custos que precisam entrar na simulação.
Se você é advogado em Nova Iguaçu ou na Baixada Fluminense e trabalha como autônomo — sozinho ou com outro profissional —, este guia mostra o que realmente muda ao abrir um CNPJ, quais cuidados tomar com a OAB e como avaliar o dinheiro líquido que fica para você.
Quer comparar seus números antes de abrir a sociedade? Peça uma análise para advogado pelo WhatsApp ou solicite pelo formulário.
Advogado pessoa física: IR de até 27,5% não significa pagar 27,5% de tudo
O advogado que recebe honorários em nome próprio precisa verificar quem paga, como os rendimentos são recebidos e quais despesas podem ser comprovadas. Dependendo do caso, há retenção pela fonte pagadora ou recolhimento pelo Carnê-Leão, além de obrigações na declaração anual. A tabela progressiva do IRPF em 2026 chega à faixa marginal de 27,5%, mas essa porcentagem incide sobre a parcela correspondente da base de cálculo, após deduções aplicáveis — não sobre todo o faturamento. Desde 2026 também há regras de redução do imposto para determinadas faixas de renda, o que torna inadequada a comparação automática de 27,5% contra 4,5%.
Outro ponto decisivo é o livro-caixa: despesas profissionais necessárias, devidamente documentadas e admitidas pela legislação, podem afetar a apuração da pessoa física. Não é correto presumir que toda despesa do escritório seja dedutível.
Advogado PJ no Simples Nacional: quando começa em 4,5%
A atividade de advocacia é tributada no Anexo IV do Simples Nacional. A primeira faixa tem alíquota nominal de 4,5%, para receita bruta acumulada em 12 meses de até R$ 180 mil. Acima dessa faixa, a alíquota nominal e a parcela a deduzir mudam, e o valor pago no DAS depende da alíquota efetiva. Uma sociedade que fatura R$ 10 mil por mês e permanece na primeira faixa teria, apenas para ilustrar o DAS, R$ 450 mensais (4,5% de R$ 10 mil). Esse não é o custo tributário total.
Atenção ao INSS: no Anexo IV, a contribuição previdenciária patronal não está incluída no DAS. A sociedade precisa avaliar o recolhimento patronal sobre a remuneração aplicável, a contribuição previdenciária descontada do pró-labore do sócio e outras incidências conforme sua folha. Portanto, anunciar “advogado paga só 4,5%” sem explicar essas parcelas é incompleto.
Exemplo prático: faturar R$ 10 mil por mês como PF ou PJ
Imagine um advogado em Nova Iguaçu com recebimentos mensais de R$ 10 mil. Na pessoa física, a tributação depende da base de cálculo do IR, de despesas admissíveis, da contribuição previdenciária, da natureza dos clientes e do tratamento municipal do ISS. Não basta multiplicar R$ 10 mil por 27,5%.
Na sociedade de advocacia optante pelo Simples e enquadrada na primeira faixa, o DAS ilustrativo seria de R$ 450. A conta precisa adicionar, separadamente, os encargos previdenciários sobre o pró-labore, os custos contábeis, obrigações da sociedade e eventuais despesas operacionais. Também é necessário avaliar a distribuição de lucros e a tributação aplicável à pessoa física do sócio, conforme as regras vigentes. O resultado correto é o líquido que sobra para o advogado, não apenas a menor alíquota estampada na guia.
Para dois advogados que atuam juntos, a análise deve começar pela realidade da atuação: serão sócios da mesma sociedade? Cada um tem sua própria carteira de clientes? Haverá despesas e receitas compartilhadas? Essa definição influencia a estrutura jurídica, o controle de honorários e a apuração tributária.
Sociedade unipessoal ou sociedade com dois advogados: o que muda na OAB?
O advogado que atua sozinho pode avaliar a sociedade unipessoal de advocacia. Dois profissionais que desejam atuar em conjunto podem avaliar uma sociedade de advogados, com regras próprias sobre composição societária, denominação e responsabilidade profissional. Essas estruturas são registradas na OAB, observadas as normas da seccional competente; não se trata de abrir um MEI ou uma empresa comercial comum.
Antes de obter o CNPJ, é importante revisar o ato constitutivo, a inscrição na OAB/RJ, o endereço, as atividades e a regularidade de cada profissional. Também é preciso organizar a emissão de notas fiscais de serviços e verificar as exigências municipais em Nova Iguaçu ou na cidade onde a sociedade estará estabelecida.
Um alerta que evita retrabalho: o fato de dois advogados dividirem sala ou despesas não significa, por si só, que devam constituir a mesma sociedade. A decisão precisa respeitar a forma real de exercício da advocacia e as regras éticas da OAB.
ISS fixo, pró-labore e lucros: três pontos que merecem atenção
1. ISS: a tributação municipal e eventuais regimes específicos de sociedades profissionais precisam ser conferidos na legislação e na situação concreta do município. Não se deve prometer ISS fixo ou redução sem validar os requisitos e sua compatibilidade com o enquadramento pretendido. Para conhecer o atendimento ao seu escritório, veja nossa contabilidade para advogados em Nova Iguaçu.
2. Pró-labore: a remuneração do trabalho do sócio não pode ser confundida com distribuição de lucros. O planejamento considera contribuição previdenciária do sócio e da sociedade, além de eventual IR sobre a remuneração.
3. Lucros: retirar valores da conta da sociedade sem escrituração e critérios adequados pode gerar riscos. A contabilidade regular é essencial para demonstrar resultado, organizar retiradas e aplicar corretamente as regras tributárias vigentes.
O objetivo não é apenas abrir um CNPJ. É criar uma estrutura que funcione quando os honorários crescerem, surgirem novos clientes ou os sócios decidirem expandir o escritório.
Quando vale a pena abrir PJ e como a Andrade pode ajudar em Nova Iguaçu
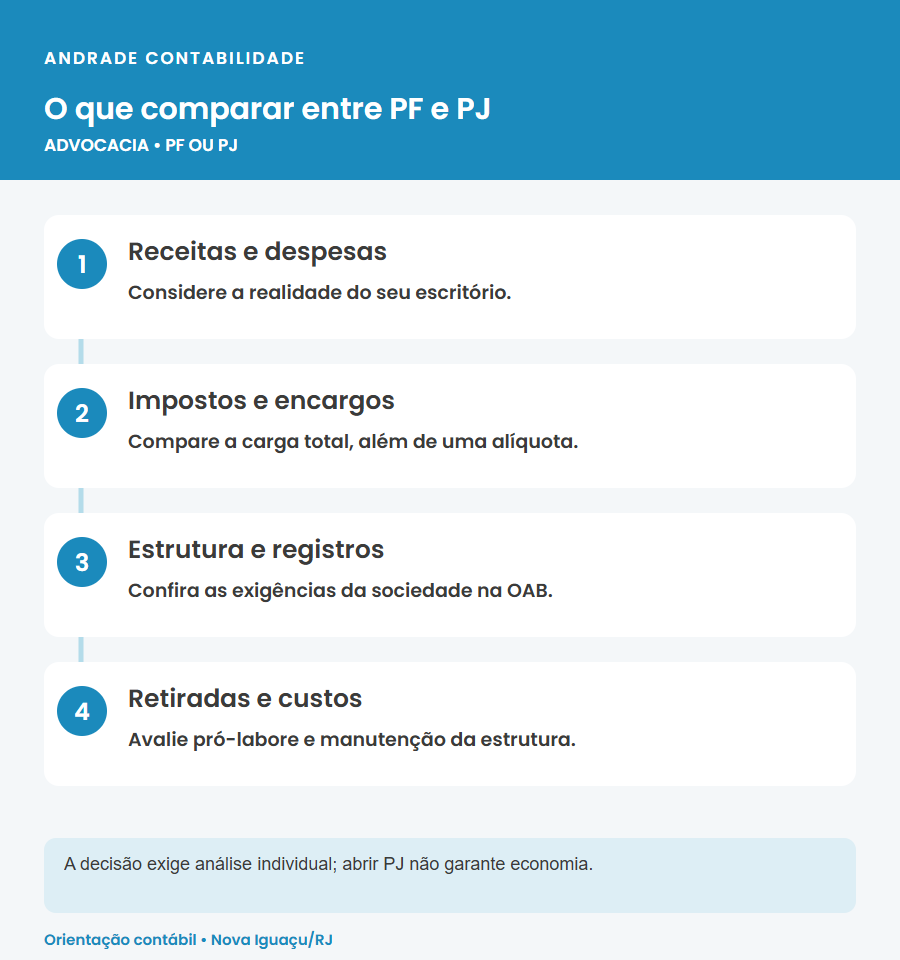
A mudança costuma merecer análise quando o advogado tem receita recorrente, começa a atender mais empresas, deseja estruturar um escritório ou precisa separar as finanças profissionais das pessoais. Entretanto, não existe faturamento mágico que torne a PJ melhor para todos: a comparação deve considerar honorários, custos dedutíveis, pró-labore, INSS, ISS, regime tributário e regras da OAB.
A Andrade Contabilidade oferece contabilidade especializada para advogados e sociedades de advocacia em Nova Iguaçu, Duque de Caxias, Belford Roxo, São João de Meriti e outras cidades do Rio de Janeiro. Nossa análise parte dos números reais do profissional e do modelo de atuação, para comparar PF e PJ antes de formalizar a decisão.
Você é advogado e quer saber quanto sobraria no seu bolso com CNPJ? Converse pelo WhatsApp e solicite uma simulação PF x PJ ou envie seus dados pelo formulário. Se a decisão envolver dois advogados, podemos analisar a estrutura adequada para ambos.
Para aprofundar, leia também como funciona o Fator R (atenção: advocacia é Anexo IV, não depende do Fator R para mudar de anexo) e quando trocar de contador. Veja nossos serviços de abertura de empresa em Nova Iguaçu e planejamento tributário.
Perguntas frequentes
Advogado pode ser MEI?
Não. O exercício da advocacia não se enquadra como atividade permitida ao MEI. A formalização exige estrutura compatível com as regras da OAB.
Advogado com CNPJ paga somente 4,5%?
Não. Os 4,5% são a alíquota inicial do DAS no Anexo IV, sujeita à faixa de faturamento. A contribuição previdenciária patronal fica fora do DAS, e há encargos relacionados ao pró-labore e demais obrigações.
Dois advogados podem abrir uma única PJ?
Podem avaliar uma sociedade de advogados, desde que respeitadas as regras da OAB, a forma real de atuação e os requisitos de registro. A alternativa de cada um ter sua sociedade também pode ser estudada.
Vale abrir sociedade de advocacia com faturamento de R$ 10 mil por mês?
Pode valer, mas o resultado depende de IRPF, despesas dedutíveis, ISS, pró-labore, INSS, custos e estrutura societária. É necessário comparar os valores líquidos em uma simulação individual.
Fontes oficiais: Receita Federal — IRPF 2026; Receita Federal — Anexo IV e contribuição patronal; OAB — sociedades unipessoais.
Perguntas frequentes
Advogado pode ser MEI?
Não. O exercício da advocacia não se enquadra como atividade permitida ao MEI. A formalização exige estrutura compatível com as regras da OAB.
Advogado com CNPJ paga somente 4,5%?
Não. Os 4,5% são a alíquota inicial do DAS no Anexo IV, sujeita à faixa de faturamento. A contribuição previdenciária patronal fica fora do DAS, e há encargos relacionados ao pró-labore e demais obrigações.
Dois advogados podem abrir uma única PJ?
Podem avaliar uma sociedade de advogados, desde que respeitadas as regras da OAB, a forma real de atuação e os requisitos de registro. A alternativa de cada um ter sua sociedade também pode ser estudada.
Vale abrir sociedade de advocacia com faturamento de R$ 10 mil por mês?
Pode valer, mas o resultado depende de IRPF, despesas dedutíveis, ISS, pró-labore, INSS, custos e estrutura societária. É necessário comparar os valores líquidos em uma simulação individual.