➤ CBS de 11,3% em 2027: já é definitiva?
Christiane Andrade | Contadora — Andrade Contabilidade
Os 11,3% da CBS para 2027 são o cálculo de referência aprovado pelo TCU, ainda sujeito à fixação pelo Senado; em 03/11/2026, o Senado informava que preparava a análise do percentual. Por isso, esse número deve entrar no planejamento como cenário identificado, sem ser anunciado como carga final de toda empresa.
A dúvida afeta empresários que estão negociando contratos para o próximo ano. Uma prestadora de serviços em Nova Iguaçu, uma clínica ou uma transportadora precisam saber o que mudou de fato antes de reajustar preços. O primeiro passo é separar a notícia sobre a referência da apuração que será feita para cada operação.
Qual era o status oficial da CBS em 3 de novembro de 2026?
O TCU divulgou o cálculo em 28/10/2026. Já a notícia do Senado de 03/11/2026 registrava a previsão de receber o estudo em 10/11 e a preparação do debate na Comissão de Assuntos Econômicos. A referência seria fixada por resolução. Essas fontes permitem confirmar o estágio do processo, sem presumir que a decisão final já foi publicada.
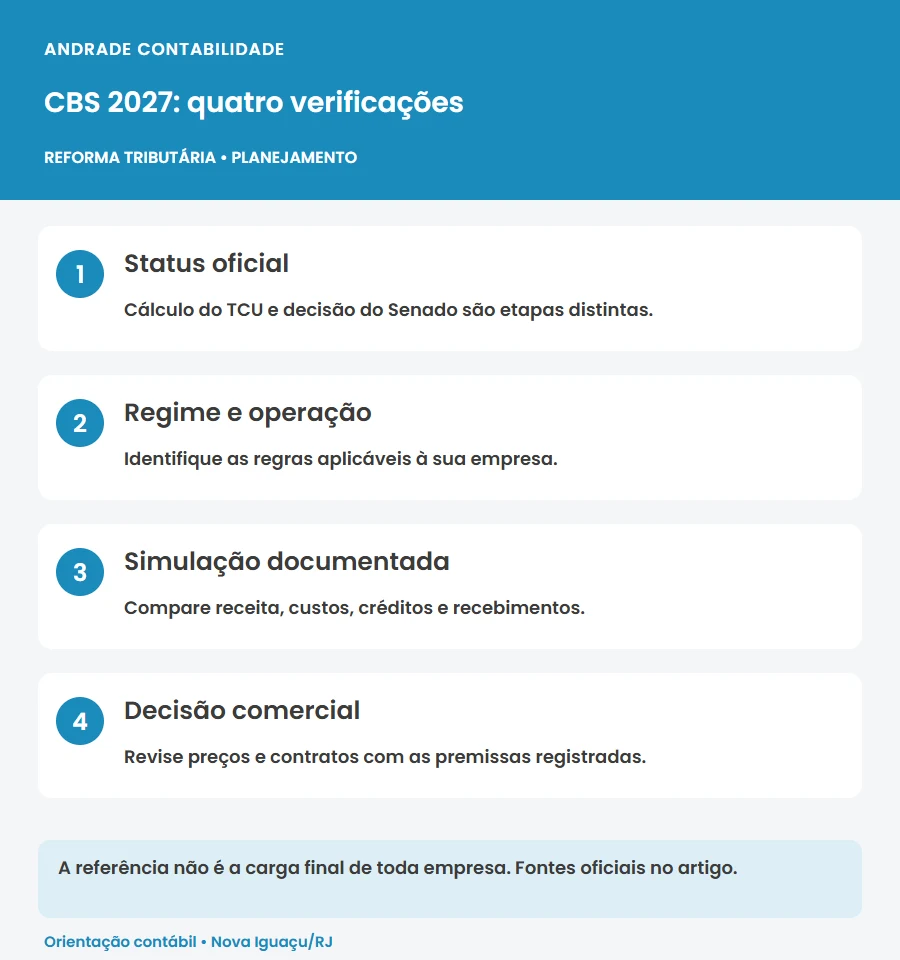
Para o empresário, a consequência é manter registro da versão usada na simulação. Anote a data da fonte, o percentual considerado e quais operações entraram na conta. Se houver nova resolução ou orientação operacional, será possível atualizar o cenário sem perder a comparação com o orçamento anterior.
O título de uma notícia pode encurtar essa distinção. Ao receber um material afirmando que sua empresa pagará 11,3%, peça a base da afirmação e a identificação do regime. Um número nacional de referência não informa sozinho quanto sua empresa desembolsará nem quanto precisa aumentar o preço.
Referência, alíquota da operação e imposto a pagar são iguais?
São medidas diferentes. A referência participa da definição do sistema; a alíquota aplicável depende da legislação da operação; e o saldo a recolher exige examinar débitos, créditos e demais ajustes permitidos. Confundir essas etapas pode produzir uma previsão de caixa incompatível com o negócio.
A LC 214/2025, em texto atualizado na Câmara disciplina a transição. O art. 347 prevê, em 2027 e 2028, redução de 0,1 ponto percentual na alíquota da CBS, com ressalva para combustíveis sujeitos ao regime específico e tratamento proporcional nas operações com redução. Portanto, nem a passagem da referência para a alíquota padrão deve ser feita sem conferir a regra aplicável.
Também não se deve aplicar o percentual da CBS sobre todo o faturamento e chamar o resultado de carga tributária total. Outros tributos e regras de transição continuam relevantes. No Simples Nacional, a escolha sobre IBS e CBS tem tratamento próprio, explicado no guia do Simples Híbrido após 30/10.
Como simular o efeito no preço e no caixa?
Comece pela operação real: o que a empresa vende, para quem, com quais custos e condições de recebimento. Depois peça uma memória de cálculo que mostre o que está confirmado e o que ainda é premissa. Uma planilha útil permite trocar a hipótese e enxergar o efeito na margem.
| Dado | Para que serve |
|---|---|
| Receita por atividade | Evitar aplicar uma regra única a serviços distintos. |
| Compras documentadas | Avaliar créditos permitidos e quando podem ser aproveitados. |
| Perfil dos clientes | Entender a negociação com empresas e consumidores finais. |
| Prazos de pagamento | Comparar imposto, recebimento e necessidade de capital. |
| Contrato e preço | Identificar cláusulas e espaço para renegociação. |
Exemplo hipotético: duas prestadoras vendem o mesmo serviço pelo mesmo valor. Uma tem compras relevantes potencialmente creditáveis; a outra concentra despesas em itens sem o mesmo tratamento. O efeito no saldo e na margem pode ser diferente. A comparação precisa usar os documentos e as regras de cada despesa, sem atribuir crédito a todo pagamento.
Inclua ainda um cenário de receita menor ou recebimento mais lento. Mesmo quando o custo tributário estimado parece administrável, uma diferença entre a data do imposto e a entrada do cliente pode exigir reserva. Essa avaliação é financeira e depende da forma de cobrança efetivamente aplicável.
O impacto da CBS nos contratos de 2027 da sua empresa Converse com a Andrade pelo WhatsApp. Informe cidade, atividade e sua principal necessidade. Conheça o serviço relacionado ou solicite uma proposta pelo formulário.
O que muda para clínicas, serviços e transportadoras no RJ?
O setor ajuda a localizar as perguntas, mas não substitui o enquadramento. Uma clínica deve conferir quais serviços presta e o regime adotado. Uma transportadora precisa relacionar tomadores, operação e custos. Uma empresa de serviços deve avaliar contratos e a estrutura das suas despesas.
Na saúde, a legislação prevê tratamento reduzido para serviços listados, com requisitos próprios. Isso não equivale a uma redução automática de toda a carga da clínica. Veja o planejamento da reforma para clínicas no Lucro Presumido e o atendimento de contabilidade para clínicas.
Para transporte, o conteúdo sobre Simples puro ou híbrido para transportadoras conecta a escolha à relação com o tomador. O mesmo raciocínio vale para empresas que atendem outras empresas: negociar crédito exige confirmar o que o comprador pode efetivamente aproveitar.
A localização no RJ não transforma a CBS em tributo municipal. As regras federais devem ser combinadas com as obrigações que a operação já possui. A atuação local da contabilidade ajuda a organizar essa leitura conjunta sem trocar uma regra nacional por uma promessa baseada apenas na cidade.
O que revisar antes de assinar um contrato para 2027?
- Identifique o regime e a atividade coberta pelo contrato.
- Separe o preço do serviço e a forma de apresentação dos tributos.
- Confira cláusulas de reajuste e de mudança legislativa.
- Peça simulações com hipóteses e fontes registradas.
- Valide documentos fiscais e informações necessárias ao cliente.
- Combine a revisão quando a regra final estiver confirmada.
Não prometa ao cliente um crédito específico apenas para fechar a negociação. Se o comprador exigir determinada condição fiscal, encaminhe a pergunta à contabilidade e confirme o alcance da resposta. A proposta comercial precisa refletir a operação que será executada.
Uma boa decisão pode ser manter o preço, renegociar uma cláusula ou ajustar o orçamento. O resultado não está definido previamente. O objetivo da análise é mostrar as consequências possíveis com premissas verificáveis, para o empresário decidir com mais clareza.
Como preparar uma análise com a Andrade?
A Andrade tem sede em Nova Iguaçu e atende empresas do RJ. Na primeira conversa, informe sua atividade, cidade, regime conhecido e o contrato ou decisão que precisa avaliar. Os documentos detalhados são combinados conforme o trabalho necessário.
Conheça o planejamento tributário e a assessoria para prestadores de serviços. A comparação deve indicar cenário, fonte, efeito financeiro e próxima ação, sem garantia de economia ou resultado.
O planejamento tributário da sua empresa para 2027 Converse com a Andrade pelo WhatsApp. Informe cidade, atividade e sua principal necessidade. Conheça o serviço relacionado ou solicite uma proposta pelo formulário.
Referências verificadas em 04/11/2026, com o status da CBS também conferido na notícia oficial de 03/11/2026. Exemplos são ilustrativos; a aplicação depende dos documentos e das regras de cada atividade.
Planeje os próximos passos da sua empresa
Informe cidade, atividade e a necessidade de atendimento. A equipe avalia o escopo e apresenta as condições antes da contratação.
Perguntas frequentes
Os 11,3% já eram a alíquota definitiva em 03/11/2026?
A notícia oficial do Senado de 03/11 ainda descrevia a análise do cálculo do TCU e a preparação do projeto de resolução. O percentual deve ser identificado pelo estágio normativo e pela data da consulta.
Posso aumentar meus preços em 11,3% automaticamente?
O reajuste exige avaliar regime, operação, créditos permitidos, demais custos e contrato. O percentual de referência não corresponde automaticamente ao aumento do custo total.
A CBS de referência vale igual para toda clínica?
A aplicação depende do regime e dos serviços efetivamente prestados, inclusive das condições dos tratamentos diferenciados previstos em lei.
Quais dados levar para uma simulação?
Informe atividade, regime, receitas, perfil dos clientes, compras documentadas e prazos de pagamento. O levantamento detalhado é definido com a equipe.