➤ Contabilidade para revenda de veículos usados no RJ: impostos e cálculo
Christiane Andrade | Contadora — Andrade Contabilidade
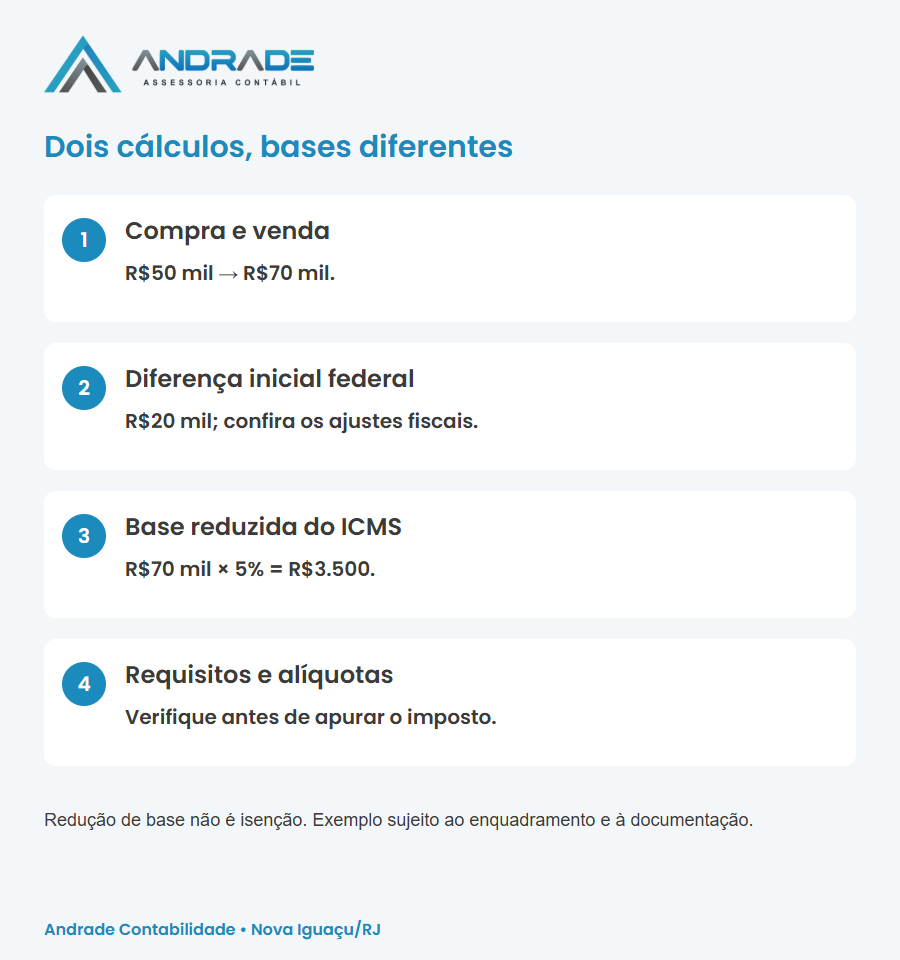
A revenda de veículos usados no RJ pode apurar tributos federais sobre a diferença entre venda e aquisição, no enquadramento legal adequado, enquanto a redução de 95% da base de cálculo do ICMS segue a legislação estadual e depende de requisitos próprios. Comprar por R$50.000 e vender por R$70.000 gera uma diferença de R$20.000, mas esse valor não é a base de todos os impostos.
Este guia, com pesquisa realizada em 09/10/2026, mostra o cálculo federal pela orientação administrativa, os ajustes de PIS/Cofins e os pontos que a contabilidade deve conferir no benefício estadual. Também diferencia a interpretação administrativa da discussão judicial sobre os percentuais de presunção.
Quando a revenda pode tributar a diferença entre compra e venda?
O art. 5º da Lei nº 9.716/1998 permite a equiparação tributária às operações de consignação para pessoas jurídicas cujo objeto social inclua compra e venda de veículos automotores, nas vendas de usados adquiridos para revenda ou recebidos como parte do preço. A documentação inclui nota de entrada e de saída.
Essa equiparação é fiscal. Ela não transforma uma compra própria em contrato de consignação real. Se a loja comprou o veículo, assumiu o negócio e depois o revendeu, os registros comerciais devem mostrar essa realidade. Se recebeu um carro de terceiro para comercializar, é preciso examinar a modalidade contratual e a remuneração da loja.
Por isso, o cálculo começa com a identificação de cada operação, e não com uma porcentagem aplicada ao extrato bancário. A venda de novos, a comissão de intermediação, a venda de usados próprios e outras receitas exigem separação. O fato de serem recebidas na mesma conta não lhes dá o mesmo tratamento.
A diferença fiscal também não equivale ao lucro líquido. Preparação do carro, aluguel, salários, publicidade e despesas financeiras afetam o resultado empresarial, mas não podem ser abatidos indiscriminadamente da base do Lucro Presumido. A contabilidade deve examinar quais valores integram o custo de aquisição e quais são despesas da operação.
Compra por R$50 mil e venda por R$70 mil: como calcular?
Considere uma revenda no Lucro Presumido, enquadrada na equiparação legal, com compra de pessoa física por R$50.000, venda por R$70.000 e sem particularidades no custo. A diferença inicial é R$20.000. O exemplo abaixo usa os percentuais administrativos regulares e não considera adicional de IRPJ nem majoração da presunção de 2026.
A Solução de Consulta Cosit nº 398/2017 orienta presunção de 32% para IRPJ e CSLL nessa sistemática. Presunção é o percentual que forma a base; não é a alíquota do tributo.
| Item | Cálculo ilustrativo | Resultado |
|---|---|---|
| Diferença inicial | R$70.000 − R$50.000 | R$20.000 |
| Base presumida de IRPJ | R$20.000 × 32% | R$6.400 |
| IRPJ básico | R$6.400 × 15% | R$960 |
| Base presumida de CSLL | R$20.000 × 32% | R$6.400 |
| CSLL | R$6.400 × 9% | R$576 |
O subtotal de IRPJ e CSLL é R$1.536 para essa hipótese. A apuração considera o período completo: outras operações e receitas podem alterar o resultado. O adicional de IRPJ de 10% incide sobre a parcela da base que supera R$20.000 por mês do período de apuração, equivalente a R$60.000 em um trimestre completo.
Em 2026 também há a majoração de 10% nos percentuais de presunção sobre a parcela de receita que supera o limite aplicável. A Receita Federal explica a LC nº 224/2025: controle proporcional trimestral de R$1,25 milhão, com ajustes; efeitos desde o primeiro trimestre para IRPJ e segundo para CSLL. Um percentual regular de 32%, quando alcançado pela majoração, passa a 35,2% na parcela pertinente.
O exemplo de um carro isolado não verifica esses limites. A assessoria precisa considerar todas as receitas relevantes e a regra de transição do ano. Esse cuidado evita transformar uma simulação didática em guia de pagamento.
Por que PIS e Cofins precisam de um ajuste adicional?
A Solução de Consulta Cosit nº 284/2023 determina que a base das contribuições nessa venda considere o valor de venda sem o ICMS destacado, menos o custo de aquisição. A Cosit nº 314/2023 esclarece o tratamento do ICMS nos valores de aquisição e revenda.
No regime cumulativo, o cálculo regular utiliza 0,65% para PIS e 3% para Cofins. Sobre R$20.000, antes do ajuste de ICMS, teríamos R$130 e R$600. Esses R$730 são apenas uma referência inicial: não representam o recolhimento final quando existe ICMS destacado a excluir.
Para visualizar o ajuste, suponha, exclusivamente para esta demonstração, ICMS destacado de R$700 na venda e aquisição de pessoa física sem ICMS. A base das contribuições seria R$70.000 − R$700 − R$50.000 = R$19.300. PIS: R$125,45. Cofins: R$579. Somados ao subtotal anterior, os quatro tributos federais chegariam a R$2.240,45, sob as premissas indicadas.
Os R$700 são uma hipótese para explicar a exclusão; não fixam o ICMS devido da loja. O destaque efetivo deve decorrer da legislação estadual e da nota correta. Comissões, créditos recuperáveis, ajustes e outras receitas precisam ser avaliados separadamente.
O que significa redução de 95% da base do ICMS no RJ?
O tratamento de veículos usados está no Livro XIII do RICMS/RJ, aprovado pelo Decreto nº 27.427/2000, especialmente nos arts. 14 a 17. A Consulta SEFAZ-RJ nº 53/2016 confirma o percentual de 95% previsto nesse livro. Os fundamentos incluem os Convênios ICM 15/1981 e ICMS 33/1993.
Aplicando a redução à venda de R$70.000, a base remanescente é R$70.000 × 5% = R$3.500. A diferença comercial de R$20.000 não é o ponto de partida desse cálculo estadual.
Redução da base não é isenção nem alíquota de 5%. O imposto resulta da alíquota aplicável sobre os R$3.500, com análise dos adicionais e demais regras. Mantidos os demais fatores, uma base 95% menor reduz proporcionalmente o débito dessa operação; isso não permite prometer redução de 95% da carga total da empresa.
Quais condições a contabilidade deve conferir no benefício estadual?
O Convênio ICM 15/1981 exige aquisição na condição de usada e entrada sem ônus do imposto, ou já tributada com redução pelo mesmo fundamento. Também exige documentos fiscais e escrituração regular, além de prever restrições para mercadoria estrangeira. A Consulta SEFAZ-RJ nº 67/2022 reforça a necessidade de examinar as condições da entrada.
Na conferência da loja, avalie inscrição estadual, local de guarda, nota de entrada, documentos do veículo e contrato quando houver consignação. Verifique também o tratamento de créditos, peças e acessórios, situações de locadoras e saídas de ativo. A regra do estoque para revenda não deve ser aplicada indiscriminadamente a todo carro usado.
A ALERJ apresenta o Projeto de Lei nº 8.055/2026, que propõe isenção de ICMS e taxas vinculadas ao RENAVE. Na tramitação consultada, ele aparece como projeto, não como lei publicada. Essa proposta não autoriza a loja a deixar de recolher tributos nem deve ser confundida com a redução de base já discutida neste guia.
Aplicação ao caso concreto: antes de utilizar o benefício, confirme o enquadramento e os documentos da operação. O percentual não representa benefício automático.
Esse exame deve incluir o documento de origem e a situação fiscal, não apenas o ano do veículo. Um cadastro padronizado ajuda a contabilidade a identificar rapidamente quais operações precisam de análise adicional.
Como contratar contabilidade para uma revenda em Nova Iguaçu?
A assessoria deve conciliar estoque, notas, contratos, recebimentos e registros de trânsito. Veja também nosso guia sobre RENAVE 2026 para concessionárias e lojas de usados, com as etapas de implantação de outubro e novembro.
Existe discussão judicial sobre aplicar presunção de 8% no IRPJ e 12% na CSLL à compra e venda. Um acórdão do STJ publicado em 02/07/2026 reafirma essa orientação. Ela difere da posição administrativa de 32% utilizada neste exemplo. Sua aplicação exige avaliação jurídica do alcance para a empresa, sem prometer economia ou recuperação automática.
Para uma proposta, informe volume de vendas, regime, estoque próprio e consignado, equipe e principais dificuldades. A Andrade Contabilidade tem sede em Nova Iguaçu e atende revendas no estado do Rio de Janeiro, incluindo Duque de Caxias, Belford Roxo e São João de Meriti. Podemos avaliar a rotina e organizar a troca de contador quando necessária.
Quer conferir os impostos e a organização fiscal da sua loja? Fale com a Andrade Contabilidade pelo WhatsApp e solicite uma avaliação da sua revenda.
Perguntas frequentes
Comprei por R$50 mil e vendi por R$70 mil: pago imposto sobre R$20 mil?
A diferença inicial é R$20 mil na equiparação tributária prevista para a revenda de usados, quando atendidos os requisitos. IRPJ e CSLL usam presunção; PIS/Cofins exigem ajuste do ICMS destacado. O ICMS tem cálculo estadual próprio.
A redução de 95% do ICMS significa alíquota de 5%?
Não. A redução deixa 5% do valor da operação na base de cálculo. Sobre essa base aplica-se a alíquota pertinente, observados requisitos e adicionais. Não é redução automática de toda a carga tributária.
A presunção de IRPJ e CSLL é 32% ou 8% e 12%?
A orientação administrativa citada usa 32% na equiparação tributária. Há decisões do STJ com 8% e 12% para compra e venda. O alcance da orientação judicial para a empresa precisa de análise jurídica antes de alterar a apuração.
O RENAVE garante o benefício de ICMS da revenda?
Não. O registro de estoque ajuda a organizar as operações, mas não substitui a verificação do enquadramento, da documentação e dos requisitos estaduais do benefício.