➤ RENAVE 2026: o que muda para concessionárias e lojas de usados?
Christiane Andrade | Contadora — Andrade Contabilidade
O RENAVE em 2026 recebeu uma nova regulamentação nacional e um cronograma de implantação em outubro e novembro, exigindo que concessionárias e lojas de veículos usados revisem cadastro, integração, documentos e controle de estoque. A novidade é a atualização das regras e das funcionalidades: o Registro Nacional de Veículos em Estoque já existia antes deste ano.
Este guia considera as fontes oficiais consultadas em 09/10/2026. Para o empresário em Nova Iguaçu e no Rio de Janeiro, a prioridade é organizar a operação e confirmar com a integradora as etapas disponíveis para seu estabelecimento, sem tratar todas as funcionalidades previstas como já implantadas.
O que é o RENAVE e qual é a novidade de 2026?
O RENAVE registra eletronicamente as movimentações de veículos nos estabelecimentos. Ele conecta o controle de estoque à identificação do veículo e aos documentos da operação. Seu papel não se confunde com a conclusão da transferência de propriedade, que segue regulamentação própria.
A Resolução Contran nº 1.026, de 26/06/2026 substituiu as Resoluções 797/2020 e 818/2021. A norma prevê adesão pelo Credencia, e-CNPJ válido, integradora autorizada e compatibilidade entre NF-e e registro de estoque. Também disciplina consignação e movimentações entre estabelecimentos.
Na prática, o lojista precisa conseguir responder três perguntas sobre cada carro: de quem é, por que está no pátio e qual documento demonstra sua entrada ou saída. Uma planilha com placa e preço anunciado ajuda o comercial, mas não resolve sozinha a documentação fiscal e a rotina do sistema.
Imagine uma loja que tem dez carros próprios e cinco de clientes para venda. Misturar todos em uma única relação, sem identificar a modalidade de negociação, dificulta a conciliação, o acompanhamento das obrigações e a prestação de contas aos proprietários. O primeiro trabalho é organizar essa distinção.
O que acontece em outubro e novembro de 2026?
A Circular Senatran nº 2, de 30/09/2026 estabeleceu fases de implementação. Ela deve ser lida junto da resolução e das orientações operacionais, evitando concluir que o prazo original de adequação de 90 dias significa disponibilidade imediata de todos os módulos.
| Etapa do cronograma | Período previsto |
|---|---|
| Integração com sistemas de registro de ativos financeiros | 5 a 9/10/2026 |
| Indicação da integradora no Credencia pelos lojistas aderidos | 9 a 20/10/2026 |
| Operação assistida para veículos próprios | 12 a 23/10/2026 |
| Módulo de consignados e operação assistida correspondente | 15 a 30/10/2026 |
| Intermediação financeira | 30/10 a 10/11/2026 |
| Intenção e comunicação de venda e assinaturas eletrônicas | 9 a 13/11/2026 |
| Integração da transferência de propriedade | 16 a 20/11/2026 |
A circular prevê controle de conformidade dos apontamentos de garantias a partir de 20/11/2026. As datas acima são do cronograma oficial; não comprovam, por si, que determinada loja já está habilitada ou que uma integração específica foi concluída.
Como medida de gestão, mantenha uma agenda de implantação com responsável, etapa, evidência do teste e pendência encontrada. Ao conversar com o fornecedor, peça uma resposta específica sobre seu cenário: carro próprio, consignado, venda financiada ou transferência entre lojas. “O sistema está atualizado” é uma resposta pouco útil sem essa conferência.
Como preparar a loja para aderir e operar?
No RJ, diferencie preparação de disponibilidade operacional. O cronograma nacional não comprova que o Detran estadual, a loja e todos os fluxos estejam integrados. Antes de prometer registro ou transferência pelo RENAVE usados, confirme a habilitação efetiva nos canais do Detran-RJ, do Serpro e da integradora. Este guia não afirma que o RENAVE usados esteja operacional para todas as revendas fluminenses.
O guia de credenciamento do Serpro orienta o acesso pelo Credencia e a verificação da atividade econômica habilitada. Como existem materiais operacionais anteriores à atualização de 2026, confira sua compatibilidade com a regra atual e com a etapa de implantação.
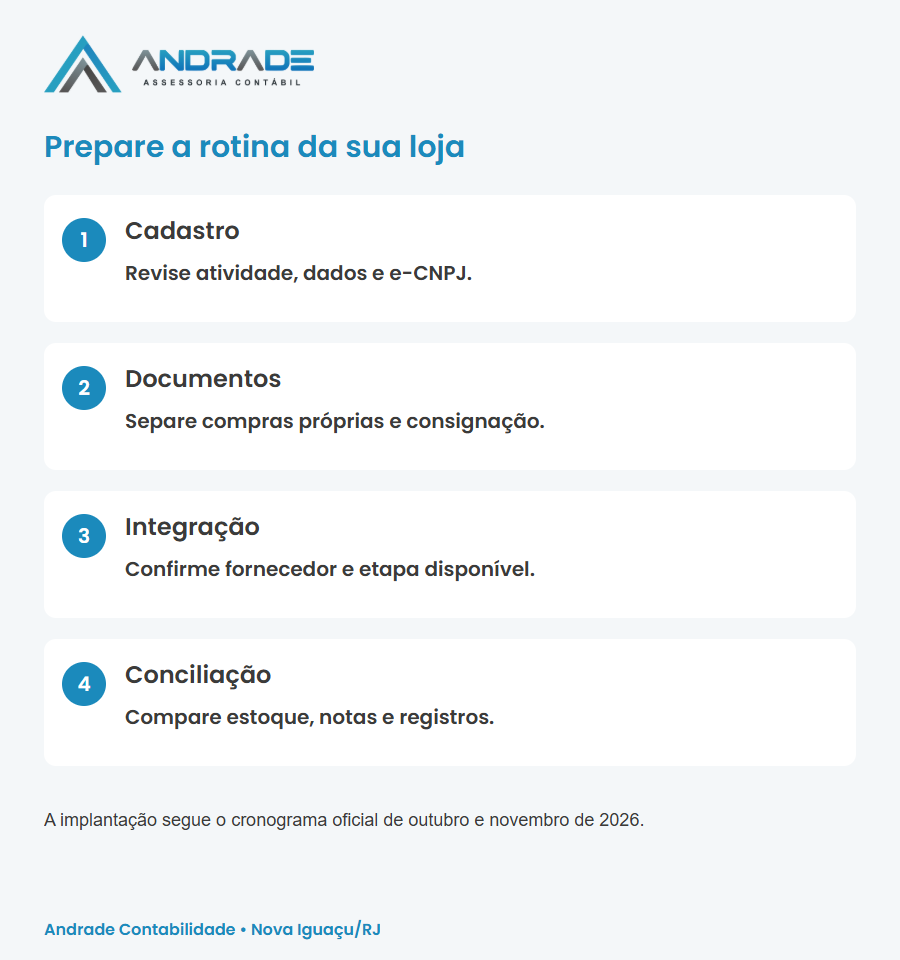
Uma preparação organizada pode seguir este checklist:
- Cadastro empresarial: revise objeto social, CNAE principal, CNPJ e dados do estabelecimento.
- Certificado: confira validade do e-CNPJ e quem é responsável por sua utilização.
- Fornecedor: verifique autorização, contrato, custos e atendimento da integradora.
- Documentos: organize notas, contratos e informações dos veículos.
- Equipe: defina quem confere, registra e resolve divergências.
- Testes: acompanhe os fluxos liberados e guarde os protocolos.
Esse checklist é uma recomendação de organização, não uma relação exaustiva de documentos de credenciamento. O pedido concreto precisa seguir o que for exigido pelos canais oficiais. Alterar um CNAE apenas para passar por uma validação, sem representar a atividade real da empresa, não é uma solução adequada.
Antes de contratar, compare o custo total da operação: mensalidade, transações, suporte, treinamento e eventuais serviços adicionais. Registre o que está incluído e como a loja poderá consultar suas informações. Evite depender de uma única pessoa que concentra cadastro, certificado e conhecimento do sistema.
Como organizar compra, venda e consignação no dia a dia?
A rotina deve acompanhar o negócio desde a chegada do carro até sua saída. Para fins de gestão, crie uma pasta digital por veículo com identificação, origem, modalidade da operação, documentos fiscais, contrato e comprovantes financeiros. Use a mesma identificação nos controles do comercial e da contabilidade.
Um exemplo: a loja recebe um carro de um cliente, anuncia o veículo e depois fecha a venda. Primeiro, esclareça se a loja comprou o carro ou apenas o recebeu para comercialização. Essa informação altera a forma de organizar o estoque, os valores a pagar ao proprietário e a análise tributária. A classificação precisa corresponder ao contrato e ao que realmente ocorreu.
Uma conferência simples antes da liberação pode verificar:
- dados do vendedor, comprador e veículo;
- valor e natureza da negociação;
- documento fiscal e contrato correspondente;
- registro da movimentação e retorno do sistema;
- pendências a resolver e responsável pelo acompanhamento.
Não trate uma intenção de venda ou um registro de saída como prova isolada de que a transferência terminou. O acompanhamento deve incluir a situação final do processo e a orientação ao comprador. Isso melhora a organização da loja e reduz situações em que o comercial considera a venda encerrada enquanto a documentação ainda precisa de providências.
RENAVE reduz impostos ou substitui a contabilidade?
O registro de estoque não concede automaticamente um benefício tributário. Cálculo federal, ICMS estadual e registro de trânsito têm fundamentos e funções distintos. A organização das informações ajuda a comprovar as operações, mas a aplicação de cada regra fiscal exige análise própria.
Comprar um veículo por R$50.000 e vendê-lo por R$70.000 produz uma diferença comercial de R$20.000. A contabilidade precisa identificar a operação e avaliar o regime tributário, os documentos e os ajustes aplicáveis. Não basta cadastrar os valores no RENAVE para concluir quanto a empresa recolherá.
A ALERJ apresenta o Projeto de Lei nº 8.055/2026, que propõe isenção de ICMS e taxas vinculadas ao RENAVE. Na tramitação consultada, ele aparece como projeto, não como lei publicada. Essa proposta não autoriza a loja a deixar de recolher tributos nem deve ser confundida com a redução de base já discutida neste guia.
No artigo sobre contabilidade para revenda de veículos usados no RJ, explicamos o exemplo federal e a redução de base do ICMS, distinguindo os dois cálculos. Conheça também nosso serviço de planejamento tributário.
Na conciliação mensal, compare estoque físico, registros eletrônicos, notas e movimentação financeira. Uma divergência deve ser investigada antes do fechamento: pode indicar documento ausente, registro incompleto, cancelamento ou classificação incorreta. O objetivo é dar ao empresário uma visão confiável dos carros disponíveis e dos negócios realizados.
Qual é o próximo passo para uma revenda no Rio de Janeiro?
Em 09/10/2026, a prioridade é revisar o cadastro, identificar a integradora responsável e preparar os fluxos que serão implantados nas próximas semanas. Confirme os procedimentos locais com o Detran-RJ e acompanhe as orientações da Senatran. As regras operacionais divulgadas por outro estado não devem ser transportadas automaticamente para uma loja fluminense.
Para começar uma avaliação contábil, reúna o regime atual, o volume de vendas, a composição do estoque próprio e consignado e exemplos de notas de entrada e saída. Esses dados ajudam a definir o acompanhamento necessário e as correções prioritárias.
A Andrade Contabilidade tem sede em Nova Iguaçu e atende revendas no estado do Rio de Janeiro, incluindo empresas em Duque de Caxias, Belford Roxo e São João de Meriti. Podemos avaliar a organização fiscal e contábil da loja e orientar a integração dessas informações com sua rotina de gestão.
Se a assessoria atual não acompanha essas necessidades, conheça nosso serviço de troca de contador. A transição deve definir responsabilidades, documentos e data de início do novo acompanhamento.
Quer organizar a contabilidade da sua revenda para as mudanças do RENAVE? Fale com a Andrade Contabilidade pelo WhatsApp e apresente o cenário da sua loja.
Perguntas frequentes
O RENAVE começou em 2026?
Não. O sistema já existia. Em 2026, a Resolução Contran nº 1.026 substituiu as normas anteriores e a Circular Senatran nº 2 estabeleceu um cronograma de implantação de funcionalidades em outubro e novembro.
Cadastrar o carro no RENAVE conclui a transferência?
O registro de estoque não comprova, sozinho, a conclusão da transferência de propriedade. É necessário acompanhar os procedimentos específicos de transferência e a situação final do veículo.
O que a loja deve organizar para operar no RENAVE?
A loja deve revisar cadastro empresarial e atividade econômica, e-CNPJ, integradora autorizada e documentos das movimentações. As exigências concretas devem ser conferidas no Credencia e nos canais oficiais.
O RENAVE reduz o imposto da revenda?
O registro no RENAVE não concede redução tributária automática. O cálculo federal e o benefício estadual do ICMS dependem de legislação, enquadramento e documentação próprios.