➤ Escola no Simples: paga imposto sobre mensalidade não recebida?
Christiane Andrade | Contadora — Andrade Contabilidade
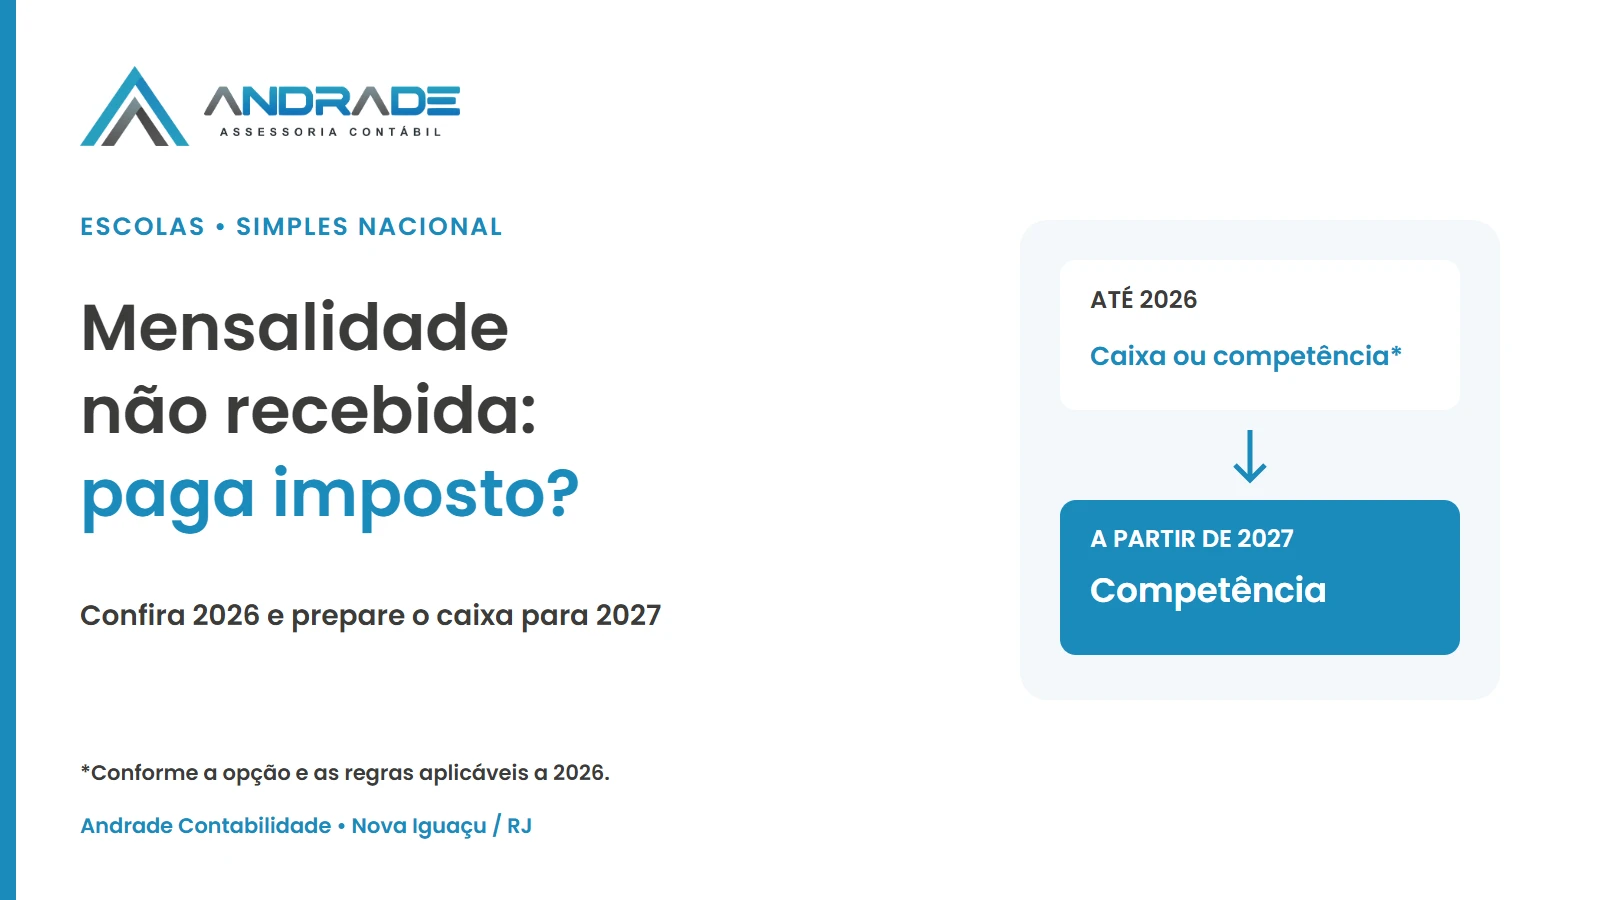
Uma escola no Simples Nacional pode pagar imposto sobre mensalidade não recebida: em 2026, isso depende do regime de apuração e das exceções; a partir de 2027, a orientação oficial determina o reconhecimento pelo regime de competência. Por isso, faturamento, recebimento e saldo em atraso precisam aparecer separados nos controles da instituição.
Se a sua escola, creche ou curso recebe mensalidades depois de prestar o serviço, a dúvida afeta o caixa: o dinheiro pode entrar depois das despesas com professores, aluguel e tributos. Este guia mostra o que conferir em 2026 e como organizar o planejamento para 2027.
Quer revisar a apuração da sua escola? Informe a cidade, o regime utilizado em 2026 e se há mensalidades em atraso. Solicite uma análise à Andrade Contabilidade.
1. Em 2026, qual é a diferença entre caixa e competência?
Até os períodos de apuração de 2026, o Simples permite o reconhecimento da receita por caixa ou competência, conforme a opção da empresa. Na competência, considera-se a receita auferida; no caixa, o recebimento é a referência para a base mensal, observadas as regras específicas. Não é uma decisão que o gestor possa mudar a cada mês para acompanhar a inadimplência.
A escolha vigente precisa ser confirmada nos registros da apuração. O valor que entrou no banco, sozinho, não informa qual critério a escola utiliza. Antes de concluir que o DAS está errado, peça à contabilidade a confirmação do regime e a memória do cálculo. A base normativa está nos arts. 16, 19 e 20 da Resolução CGSN nº 140/2018, na redação aplicável a 2026.
| O que acompanhar | Por que separar |
|---|---|
| Receita auferida | Mostra o serviço e o período a que a receita pertence. |
| Valor recebido | Mostra a entrada financeira, inclusive de mensalidades antigas. |
| Saldo a receber | Permite localizar parcelas em aberto e conferir seu tratamento. |
Uma planilha de recebimentos é útil, mas não substitui o fechamento contábil. O relatório ideal permite partir da mensalidade e chegar ao contrato, ao documento fiscal, ao recebimento e à competência correspondente.
2. Exemplo: a escola faturou R$ 80 mil e recebeu R$ 65 mil
Imagine uma escola com R$ 80 mil de receitas auferidas em determinado mês de 2026. Desses valores, recebeu R$ 65 mil, mantendo R$ 15 mil em aberto. Para simplificar, suponha que não existam recebimentos antigos, cancelamentos, descontos ou outras receitas nesse mês.
Na competência, a referência de receita do mês é R$ 80 mil. No caixa, em condições normais e sem hipótese de antecipação obrigatória da tributação, a referência de recebimento é R$ 65 mil. Isso ilustra uma diferença no momento de apuração, não uma eliminação definitiva dos impostos sobre o saldo.
Não aplicamos uma alíquota única ao exemplo. O valor final exige conferir a atividade, a receita acumulada, a faixa e a classificação das receitas. O regime de caixa também não substitui a competência para todas as finalidades, como limites e determinação da alíquota. Veja o artigo quanto uma escola paga de imposto no Simples Nacional.
Na gestão, o próximo passo seria localizar os R$ 15 mil: quais parcelas estão vencidas, quais ainda vencerão e quais receberam alguma alteração documental? Ao receber parte desse saldo depois, a equipe deve conseguir relacionar a entrada ao registro original, evitando lançamentos duplicados ou omissões.
3. Regime de caixa significa nunca tributar a inadimplência?
Não. Nas regras aplicáveis a 2026, existem situações que levam receitas ainda não recebidas à base de cálculo. O art. 20 prevê tratamento para encerramento, retorno à competência e exclusão do Simples, além de regra própria para parcelas não vencidas de operações a prazo. Não se deve aplicar essa última hipótese indistintamente a qualquer mensalidade vencida.
A Receita também esclareceu o alcance dessas situações na Solução de Consulta Cosit nº 102/2026. O registro de valores a receber não se limita a uma lista de devedores: deve permitir acompanhar operações e saldos, inclusive créditos considerados não mais cobráveis. Consulte a ementa oficial da consulta, buscando Cosit nº 102/2026 e os arts. 77 e 78 da resolução, na redação aplicável ao período.
Na rotina da escola, atraso, cancelamento do contrato, desconto e baixa de um crédito são acontecimentos diferentes. Eles não devem receber o mesmo lançamento apenas porque o dinheiro não entrou. Guarde os documentos e encaminhe a situação concreta à contabilidade antes de reduzir a receita informada.
4. O que muda para as mensalidades a partir de 2027?
O Perguntão do Simples, atualizado parcialmente em 09/10/2026, item 5.7, informa que a partir de 1º de janeiro de 2027 deixa de ser permitida a opção pelo regime de caixa. O reconhecimento passa à competência. A Receita Federal explica a mudança na apuração mensal.
Para quem vinha utilizando caixa, esperar o pagamento deixa de ser a escolha disponível para determinar essa base mensal. A instituição precisa projetar o intervalo entre receita reconhecida e entrada do dinheiro. Isso não significa que todas as escolas terão o mesmo impacto: quem já utiliza competência enfrenta uma situação diferente.
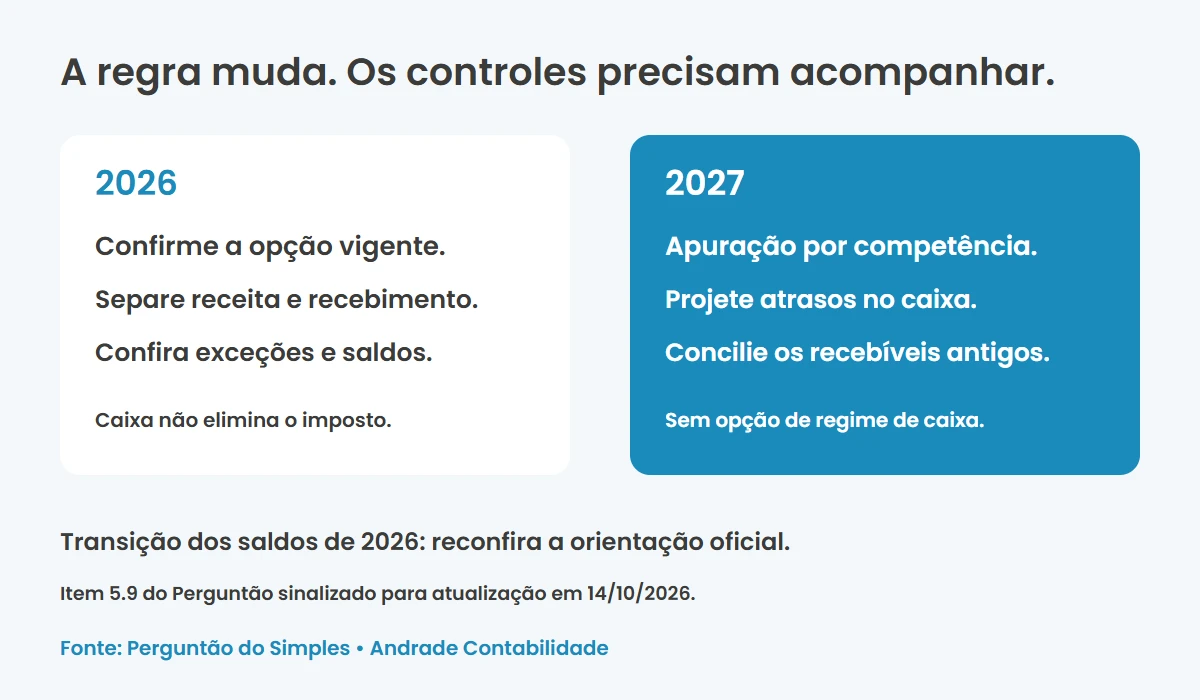
E as mensalidades de 2026 que continuarem abertas? Na versão oficial consultada em 14/10/2026, o item 5.9 do Perguntão está sinalizado para atualização. Assim, não apresentamos um procedimento definitivo para todos os saldos da transição. Organize sua origem e o histórico de tributação e confira a orientação vigente antes do fechamento, sem presumir tributação duplicada ou dispensa automática.
5. Quais controles revisar antes da virada do ano?
Comece com uma conciliação que possa ser explicada ao responsável financeiro. A lista abaixo é uma proposta de organização gerencial para a análise, não um formulário obrigatório único para todas as instituições:
- Relacione contratos, mensalidades e os períodos de prestação dos serviços.
- Associe cada receita ao documento fiscal e aos registros utilizados no fechamento.
- Separe pagamentos do mês, recebimentos de períodos anteriores e parcelas ainda abertas.
- Identifique vencimentos, pagamentos parciais, renegociações e alterações documentadas.
- Registre o tratamento tributário já aplicado aos recebíveis antigos.
- Confira se o sistema financeiro e os relatórios enviados à contabilidade apresentam os mesmos saldos.
Faça também uma projeção de caixa com o histórico real de atrasos da escola. Considere meses de menor entrada e compromissos que vencem antes das mensalidades. Essa análise ajuda a dimensionar a reserva e a rotina de acompanhamento, sem confundir planejamento financeiro com redução de imposto.
Na reunião de fechamento, defina quem envia os dados, quem confere divergências e qual prazo interno permite corrigir erros antes da apuração. Um saldo sem responsável tende a continuar sem explicação no mês seguinte. Se houver pendências antigas, organize a revisão por período, em vez de tentar ajustar tudo no movimento corrente.
6. Como a Andrade pode analisar a sua escola?
A análise começa pelos dados da instituição: regime em 2026, receitas, recebimentos, parcelas em aberto e documentos. Depois, a contabilidade pode conferir a apuração e construir as projeções para a mudança de 2027. O objetivo é esclarecer a situação da escola e definir o escopo do acompanhamento, sem promessa de economia automática.
A Andrade Contabilidade tem sede em Nova Iguaçu e atende empresas no Rio de Janeiro, incluindo escolas de Duque de Caxias, Belford Roxo, Mesquita e São João de Meriti. Conheça a contabilidade para escolas e o conteúdo sobre Reforma Tributária para instituições de ensino.
Quer saber como as mensalidades em atraso entram na apuração e no planejamento? Solicite uma análise da sua escola pelo WhatsApp. Informe a cidade e se a instituição utiliza caixa ou competência em 2026. Não é necessário enviar dados de alunos na primeira conversa.
Conteúdo conferido em 14/10/2026. Exemplos ilustrativos. A orientação dos saldos de transição deve ser reconferida conforme a atualização oficial.
Perguntas frequentes
Escola no Simples paga imposto sobre mensalidade atrasada em 2026?
Depende da opção de apuração vigente e do caso. Na competência, a receita auferida pode integrar a apuração antes do recebimento. No caixa, o recebimento é a referência mensal, com exceções previstas na legislação.
A escola pode escolher regime de caixa em 2027?
O Perguntão oficial atualizado em 09/10/2026 informa que, a partir de 1º de janeiro de 2027, as empresas do Simples devem reconhecer receitas pela competência, sem opção pelo regime de caixa.
Como tratar mensalidades de 2026 ainda abertas na transição?
Separe os saldos e o histórico de tributação e reconfira a orientação oficial no fechamento. Na consulta de 14/10/2026, o item 5.9 do Perguntão estava sinalizado para atualização; este artigo não presume um procedimento definitivo para todos os saldos.
Quais informações levar à contabilidade para revisar a escola?
Regime de apuração de 2026, relatórios de receitas e recebimentos, documentos fiscais, parcelas abertas e apurações anteriores. A equipe pode definir os dados adicionais necessários conforme a operação.