➤ Quanto uma escola paga de imposto no Simples Nacional?
Christiane Andrade | Contadora — Andrade Contabilidade
Uma escola no Simples Nacional não paga sempre 6% de imposto. Para atividades educacionais enquadradas no Anexo III, a primeira faixa tem alíquota nominal de 6%, mas o percentual efetivo muda conforme a receita bruta acumulada nos 12 meses anteriores (RBT12) e a faixa em que a empresa se encontra.
Essa diferença é importante porque muitos gestores recebem uma informação simplificada — “escola paga 6%” — e projetam mensalidades e caixa com um percentual que pode não representar a realidade da instituição.
Escola pode optar pelo Simples Nacional?
Sim, atividades educacionais previstas na legislação podem ser tributadas pelo Simples Nacional quando a empresa cumpre os requisitos gerais do regime e não está em hipótese de vedação. O enquadramento deve considerar a atividade efetivamente exercida e os cadastros da empresa.
O Perguntão oficial do Simples Nacional relaciona, entre as atividades do Anexo III, creche, pré-escola, ensino fundamental, escolas técnicas, profissionais e de ensino médio, escolas de línguas, artes, cursos preparatórios, gerenciais e escolas livres, observadas as exceções e regras aplicáveis.
Fonte oficial: Perguntas e Respostas do Simples Nacional.
Por que se fala que escola começa em 6%?
O Anexo III da Lei Complementar nº 123 prevê alíquota nominal de 6% na primeira faixa, para receita bruta acumulada em 12 meses de até R$ 180 mil. A partir daí existem outras faixas, alíquotas nominais e parcelas a deduzir.
Por isso, 6% é ponto inicial da tabela, não uma taxa fixa para qualquer escola. Quando o faturamento acumulado cresce, a empresa deve calcular a alíquota efetiva segundo a fórmula do Simples.
| Situação | O que observar |
|---|---|
| Escola no início/faixa inicial | Regras de início de atividade e receita acumulada |
| Escola em crescimento | RBT12 e mudança de faixa |
| Mais de uma atividade | Segregação correta das receitas |
| Receitas além do ensino | Natureza de cada receita e tratamento aplicável |
Como calcular a alíquota efetiva da escola?
No Simples, a alíquota efetiva é obtida a partir da receita acumulada, da alíquota nominal da faixa e da parcela a deduzir. Em termos práticos, isso significa que duas escolas no Anexo III podem recolher percentuais efetivos diferentes se estiverem em faixas distintas.
Exemplo apenas didático: uma escola que estava na primeira faixa e cresce ao longo do ano não deve continuar projetando o DAS como se os 6% fossem permanentes. A contabilidade precisa acompanhar o RBT12 mês a mês e refletir a mudança na projeção de caixa.
Esse acompanhamento também ajuda a evitar outro erro: comparar apenas o valor do DAS entre duas instituições sem considerar faturamento, folha, receitas segregadas e outras particularidades.
O que pode fazer a escola pagar imposto errado?
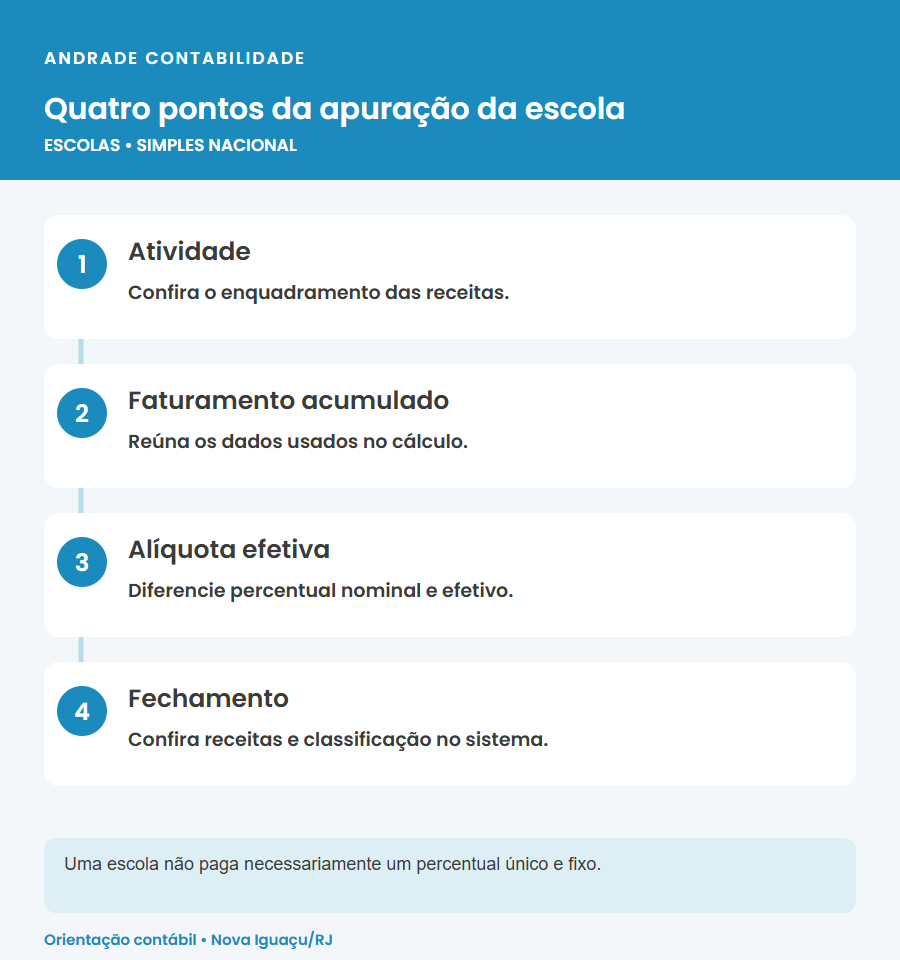
Os problemas nem sempre estão na tabela. Muitas diferenças surgem de cadastro ou classificação inadequada da receita. Entre os pontos que merecem conferência estão:
- atividade cadastrada diferente da atividade realmente exercida;
- receitas de naturezas distintas tratadas como se fossem iguais;
- faturamento informado incorretamente;
- mudança de faixa não considerada no planejamento financeiro;
- débitos ou pendências que afetem a permanência no regime;
- crescimento da escola sem revisão do regime tributário.
Uma escola também não deve escolher regime apenas pela alíquota nominal. Folha, margem, despesas, estrutura societária e projeção de crescimento precisam entrar na análise.
Mensalidade faturada e mensalidade recebida não são a mesma coisa. A escola precisa conferir o regime aplicado em 2026. O Perguntão oficial atualizado em 09/10/2026 informa que, a partir de 2027, o Simples passa à competência, sem opção pelo regime de caixa. Isso exige revisar os controles e a projeção financeira. Veja nosso guia sobre mensalidades não recebidas e a mudança de 2027. O tratamento dos saldos antigos deve ser reconferido na orientação oficial.
E a Reforma Tributária muda essa análise?
Sim. A Reforma Tributária do Consumo criou IBS e CBS e prevê tratamento diferenciado para serviços educacionais elegíveis. A partir de 2027, as regras do Simples também passam por adaptações para a incorporação dos novos tributos. Isso não significa que toda escola terá a mesma economia ou que o Simples deixará automaticamente de ser vantajoso.
O Comitê Gestor atualizou em 2026 as regras do Simples para a Reforma. Para a escola, o caminho é comparar cenários e entender como o regime, os custos e a estrutura da instituição interagem com a transição.
Leia nosso guia específico sobre Reforma Tributária para escolas em 2027.
Como saber se sua escola está pagando corretamente?
Comece separando faturamento dos últimos 12 meses, atividades, receitas acessórias, folha e DAS pagos. Depois confira enquadramento, RBT12 e alíquota efetiva. Se a escola cresceu ou mudou sua operação, vale revisar também se o regime continua adequado.
A Andrade Contabilidade atende escolas e instituições de ensino a partir da sede em Nova Iguaçu e em todo o estado do Rio de Janeiro. Atendemos também empresas de Duque de Caxias, Belford Roxo e São João de Meriti, com acompanhamento contábil e tributário.
Conheça nossa contabilidade para escolas e veja também o que muda para escolas particulares com a Reforma Tributária.
Quer conferir a alíquota efetiva da sua escola e se o enquadramento está coerente? Fale com a Andrade Contabilidade pelo WhatsApp.
Fontes oficiais
- Perguntas e Respostas do Simples Nacional
- Lei Complementar nº 123/2006
- Receita Federal — atualização do Simples para a Reforma
Conteúdo conferido em 14/10/2026: reconhecimento de receitas e transição para 2027.
Perguntas frequentes
Escola no Simples Nacional paga 6%?
A primeira faixa do Anexo III tem alíquota nominal de 6%, mas isso não significa que toda escola pagará 6% permanentemente. A alíquota efetiva depende da receita acumulada e da faixa aplicável.
Creche pode estar no Simples Nacional?
Creche e pré-escola estão entre as atividades educacionais relacionadas nas regras do Simples, desde que a empresa cumpra os requisitos do regime e o enquadramento esteja correto.
O imposto da escola aumenta quando o faturamento cresce?
A receita bruta acumulada em 12 meses influencia a faixa e a alíquota efetiva do Simples. Por isso, crescimento de faturamento deve ser acompanhado no planejamento de caixa.
A Reforma Tributária acaba com o Simples para escolas?
Não. O Simples Nacional continua existindo, com adaptações relacionadas ao IBS e à CBS. A escola deve comparar o efeito das novas regras conforme sua realidade.