➤ Como saber se meu contador está cuidando corretamente da minha empresa?
Christiane Andrade | Contadora — Andrade Contabilidade
Para saber se seu contador está cuidando corretamente da empresa, confira o contrato, peça comprovantes das entregas, entenda os cálculos e acompanhe a situação fiscal e contábil com uma rotina documentada. Receber uma guia mensal, isoladamente, não comprova que todo o serviço contratado foi realizado.
Essa avaliação interessa a prestadores de serviços, clínicas, escolas, advogados e transportadoras que querem mais previsibilidade. O objetivo é reunir evidências e esclarecer responsabilidades antes de concluir que existe falha ou decidir pela troca de escritório.
O que o contrato diz que o contador deve fazer?
Comece pelo documento que define o trabalho. Apuração de tributos, escrituração, folha, declarações e orientações podem ter condições e periodicidades diferentes. Também é preciso distinguir acompanhamento mensal de revisão de anos anteriores, alterações societárias e consultorias específicas.
A orientação do CRCDF sobre a Resolução CFC 1.590/2020 destaca a formalização escrita e os limites da responsabilidade técnica. Use o contrato para transformar uma expectativa genérica em perguntas concretas sobre o que foi contratado e como será comprovado.
- Quem responde tecnicamente e como consultar o registro profissional?
- Quais serviços mensais e anuais estão incluídos?
- Quais documentos a empresa deve enviar e em que data?
- Como funcionam atendimento, reuniões e demandas urgentes?
- Quais serviços dependem de orçamento adicional?
Peça uma cópia atualizada do contrato e dos aditivos. Se a empresa contratou funcionários ou começou uma atividade diferente, confira se o escopo acompanhou a mudança. Uma expectativa nova pode exigir ajuste contratual; isso precisa ser conversado antes de avaliar a execução.
Quais comprovantes e documentos devo acompanhar?
Solicite um resumo das obrigações aplicáveis e o caminho para acessar os respectivos recibos. Comprovante de transmissão, guia de pagamento e comprovação de quitação são documentos diferentes. Uma declaração transmitida pode gerar um débito que a empresa ainda precisa pagar.
| Ponto a conferir | Evidência útil |
|---|---|
| Declarações | Recibo, período, CNPJ e eventual retificação. |
| Tributos | Memória de cálculo, guia e pagamento conciliado. |
| Folha | Relatórios e eventos compatíveis com empregados e pagamentos. |
| Contabilidade | Balancetes e demonstrações conforme o contrato e o fechamento. |
| Pendências | Relatório com causa, responsável, prazo e providência. |
Combine uma pasta ou portal para organizar os arquivos. Confira se o nome da empresa, o período e a identificação do documento correspondem ao que você pediu. Evite usar apenas uma captura de tela sem contexto como prova de toda a regularidade.
A escrituração merece atenção própria. O Código Civil, artigo 1.179, trata do sistema de contabilidade e das demonstrações, com exceção legal para o pequeno empresário nele referido. A obrigação e as simplificações devem ser avaliadas conforme a empresa; estar no Simples não transforma toda rotina em emissão de DAS.
Como conferir impostos sem virar especialista?
Escolha um período e peça uma explicação simples: qual receita entrou na conta, qual atividade foi considerada, quais retenções foram aproveitadas e o que mudou em relação ao mês anterior. Uma resposta útil conecta os documentos da sua empresa ao valor cobrado.
Se o faturamento ficou estável e o imposto aumentou, podem existir motivos legítimos. Pergunte quais são e peça a demonstração. Também é possível haver classificação inadequada ou informação faltante. A investigação deve começar pelos fatos, sem tratar qualquer variação como erro profissional.
Para atividades sujeitas ao Fator R em 2026, o enquadramento depende da relação entre folha admitida e receita do período legal. Peça a memória quando isso afetar seu serviço, sem presumir que o mecanismo se aplica a todo CNPJ. Nosso guia sobre Fator R no Simples ajuda a preparar a conversa.
Antes de emitir nota para um serviço novo, informe a mudança. Pergunte como serão tratados CNAE, documento fiscal e tributação. O contador precisa conhecer a operação real; o empresário precisa avisar sobre contratos e decisões que não aparecem espontaneamente nos arquivos mensais.
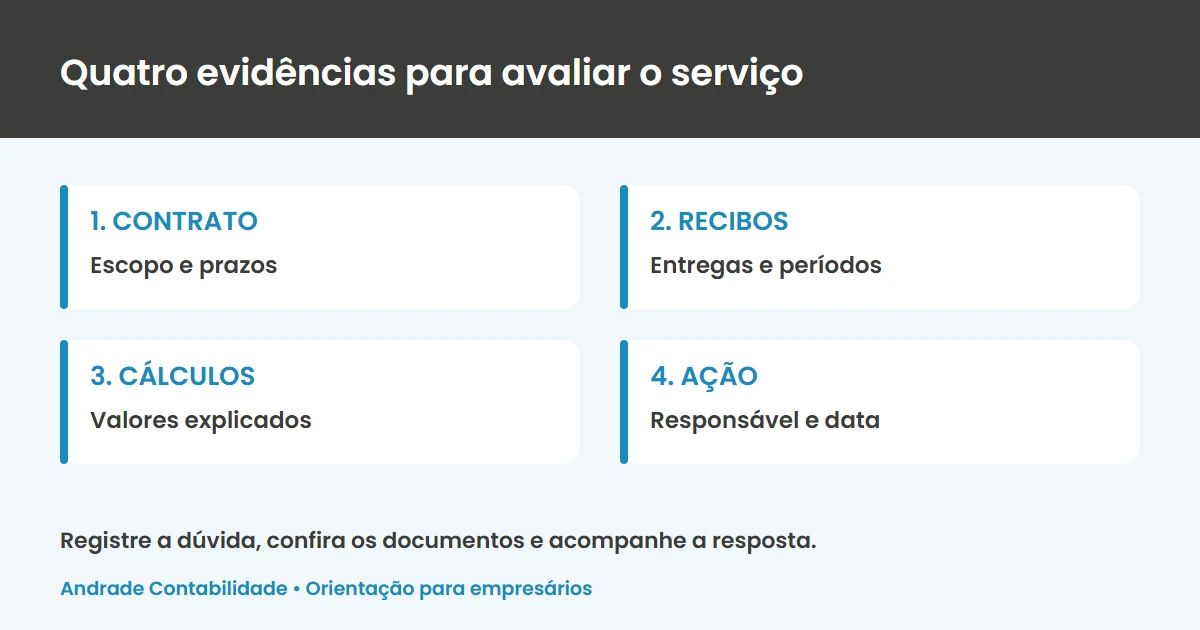
Certidão negativa e CNPJ ativo provam que está tudo certo?
Não. São verificações com finalidades e alcances próprios. CNPJ ativo é uma situação cadastral; não equivale a uma auditoria das declarações, dos registros contábeis ou de todas as obrigações. Uma certidão também deve ser interpretada conforme o órgão, o tipo e sua validade.
Peça ao contador uma leitura conjunta da situação fiscal e dos avisos recebidos. O serviço oficial da Receita para consultar dívidas e pendências fiscais é uma das fontes de conferência. Dependendo da atividade, existem verificações estaduais, municipais e trabalhistas adicionais.
Use os meios adequados de representação e acesso. Combine como a empresa consulta seus documentos sem compartilhar indiscriminadamente a senha pessoal gov.br. Mantenha controle sobre as autorizações concedidas e saiba quem deve receber cada comunicação.
Se aparecer uma pendência, peça o detalhamento antes de atribuir responsabilidade. Ela pode estar ligada a pagamento não realizado, arquivo enviado fora do prazo, divergência cadastral ou entrega incompleta. O relatório precisa apontar período, origem e medida corretiva, com comprovação posterior.
Quais sinais exigem uma conversa ou segunda análise?
Falta recorrente de retorno, ausência de comprovantes e divergências sem explicação justificam uma reunião. São sinais para apuração, não prova automática de infração. O Código de Ética Profissional disponibilizado pelo CFC é referência profissional; a conclusão sobre um caso exige análise dos fatos.
Exemplo hipotético: uma clínica recebe guias, mas não sabe se os pagamentos foram conciliados. O empresário pode pedir os recibos e comparar os valores pagos com os débitos apresentados. Se existir diferença, precisa identificar se houve atraso, retificação ou erro e quem executará a correção.
Registre as dúvidas e combine uma data para retorno. Depois confira se o escritório entregou o que foi acordado. Se persistirem lacunas relevantes, uma segunda análise pode examinar documentos e escopo, sem depender apenas da percepção de atendimento.
- Descreva o problema com data e período afetado.
- Anexe o documento que gerou a dúvida.
- Peça a explicação e a providência proposta.
- Combine prazo e responsável pelo acompanhamento.
- Confira o resultado com o comprovante correspondente.
Esse processo também protege a relação quando a dificuldade é de comunicação. O empresário passa a ter critérios para decidir se precisa ajustar o atendimento, contratar um serviço adicional ou buscar outro escritório.
Como avaliar a troca e pedir apoio à Andrade?
Se a avaliação indicar necessidade de mudança, preserve os arquivos e defina uma data de transição. Confira distrato, competências sob responsabilidade de cada escritório, documentos históricos e autorizações. A mudança não elimina dívidas nem corrige automaticamente períodos anteriores.
Leia o guia de documentos e etapas para trocar de contador no meio do ano. Para comparar propostas, veja também as perguntas antes de contratar um contador em Nova Iguaçu. Aqui o foco é conferir o acompanhamento que sua empresa já recebe.
A Andrade tem sede em Nova Iguaçu e atende empresas de Mesquita, Nilópolis, Belford Roxo, São João de Meriti e outras cidades do RJ. O diagnóstico pode reunir atividade, regime, rotina atual e dificuldades para definir o acompanhamento necessário.
Você não consegue confirmar o que foi entregue para sua empresa? Converse com a Andrade pelo WhatsApp. Informe cidade, atividade e principal dúvida. Conheça o serviço de troca de contador ou solicite uma análise.
Conteúdo conferido em 15/10/2026. Referências oficiais: CRCDF/Resolução CFC 1.590/2020, Código Civil, CFC/NBC PG 01 e serviço de consulta fiscal da Receita Federal, vinculados no texto. Os critérios apresentados não substituem apuração documental de um caso concreto.
Perguntas frequentes
Receber o DAS comprova que a contabilidade está em dia?
Não. A guia comprova uma etapa da apuração, mas não substitui recibos de declarações, registros contábeis e outras entregas contratadas. Confira também os pagamentos e a situação fiscal.
Quais documentos posso pedir para avaliar meu contador?
Peça contrato e aditivos, recibos das obrigações aplicáveis, memórias de cálculo, relatórios contábeis previstos e um resumo das pendências. Confirme o CNPJ, o período e o alcance de cada documento.
CNPJ ativo significa que não existem pendências?
Não. A situação cadastral não equivale à regularidade de todas as obrigações. Confira os relatórios fiscais e as demais verificações pertinentes à atividade.
Quando vale buscar uma segunda análise contábil?
Quando há lacunas persistentes, divergências sem explicação ou entregas que você não consegue confirmar. Reúna documentos e esclareça o escopo antes de atribuir responsabilidade ou decidir a troca.