➤ Transportadora no Simples Nacional: quando deixa de compensar?
Christiane Andrade | Contadora — Andrade Contabilidade
O Simples Nacional deixa de compensar para uma transportadora quando uma simulação completa demonstra custo total maior do que outro regime permitido, considerando tributos, folha, ICMS, créditos admitidos e despesas de cumprimento das obrigações. Não existe um faturamento mensal que determine essa resposta para todas as operações.
Este guia trata de transporte de cargas. Se sua empresa faz transporte de passageiros, a possibilidade de enquadramento exige outra análise. Para o empresário de Nova Iguaçu, Duque de Caxias ou Itaguaí, o primeiro passo é entender quais números precisam entrar na comparação antes de pedir a saída do Simples.
Como o Simples tributa uma transportadora de cargas?
O transporte municipal de cargas é tributado pelo Anexo III. No transporte intermunicipal e interestadual, aplica-se o Anexo III com retirada da parcela de ISS e inclusão da parcela de ICMS do Anexo I. Portanto, usar a primeira alíquota de uma tabela como se fosse o imposto final de todo frete pode produzir uma comparação errada.
A classificação depende do serviço efetivamente prestado. Separe fretes municipais, intermunicipais e interestaduais e identifique outras receitas. Armazenagem, agenciamento e outras atividades não devem receber automaticamente o mesmo tratamento do transporte. O enquadramento precisa acompanhar contratos, documentos e operação real.
O Perguntão oficial do Simples, item 5.13, explica essa distinção. Para a decisão empresarial, peça uma memória de cálculo que mostre receita, período, faixa e segregação adotada. O Fator R não é o mecanismo usado para alternar os anexos dessa receita de transporte de cargas.
Quais sinais indicam que vale refazer a comparação?
O aumento do faturamento, a mudança da estrutura da frota e a redução da participação da folha são motivos para recalcular. Eles não demonstram, sozinhos, que o Lucro Presumido será melhor. Uma operação pode mudar bastante ao longo de um contrato, mesmo sem aumentar o número de caminhões.
- Crescimento: a receita acumulada e a projeção dos próximos meses alteram o cenário.
- Terceirização: pagamentos a agregados e subcontratados precisam ser classificados corretamente.
- Margem apertada: o imposto deve ser comparado com o resultado efetivo e a necessidade de caixa.
- Novos clientes: condições comerciais e tratamento tributário exigem revisão dos contratos.
- Expansão: filiais, novas rotas e operações em outros estados mudam o diagnóstico.
Peça que o contador explique quais mudanças justificam a revisão. Um mês excepcional não deve virar projeção de um ano inteiro. Trabalhe com cenário conservador, cenário esperado e cenário de expansão, preservando a mesma base de receitas em todos os regimes comparados.
O que comparar além do valor do DAS?
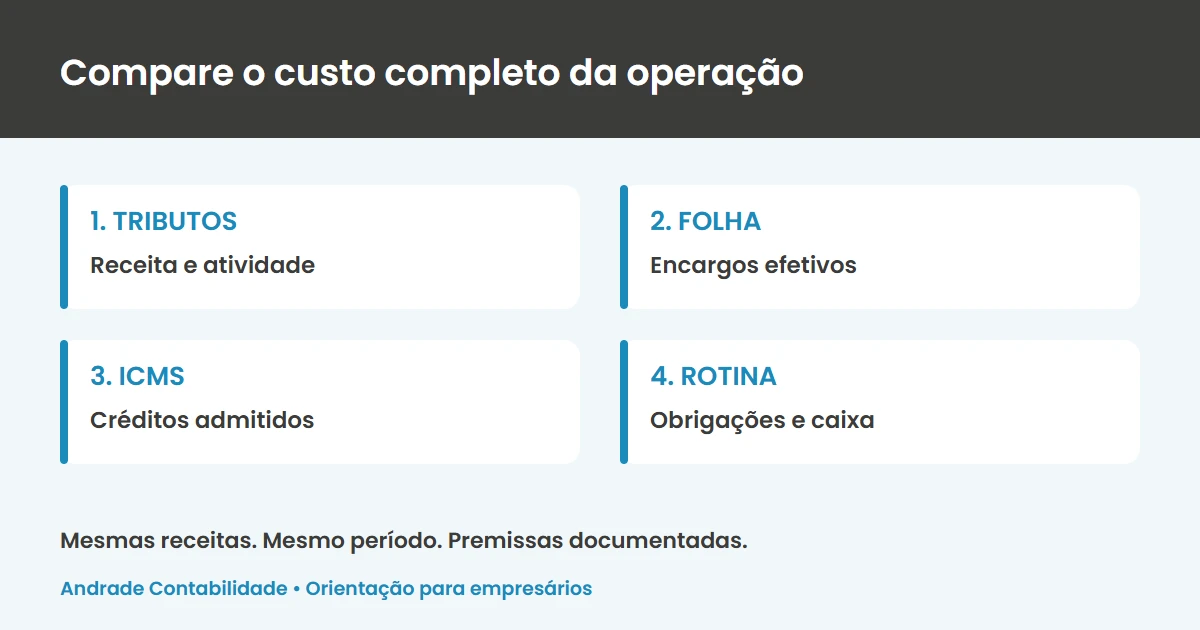
Uma comparação útil reúne o dinheiro que a empresa precisará desembolsar e os efeitos sobre sua operação. O DAS concentra tributos, mas não representa necessariamente todo pagamento da empresa. Fora do Simples, também não basta somar apenas dois tributos federais e chamar o resultado de carga total.
| Bloco da análise | O que pedir ao contador |
|---|---|
| Tributos da receita | Apuração por atividade, regime e período, com premissas registradas. |
| Folha e previdência | Encargos efetivos, enquadramento e regras específicas aplicáveis à operação. |
| ICMS | Responsabilidade, local da prestação, créditos permitidos e eventuais regimes estaduais. |
| Rotina e caixa | Honorários, sistemas, obrigações adicionais e calendário de pagamentos. |
No Lucro Presumido, a base presumida não corresponde ao percentual final de imposto sobre a receita. No Lucro Real, lucro contábil, ajustes fiscais e créditos precisam ser analisados tecnicamente. Nenhum deles garante economia apenas pelo nome do regime.
Créditos de combustível, peças ou outros gastos não devem ser presumidos como disponíveis em qualquer situação. O Convênio ICMS 106/96 prevê uma sistemática opcional de crédito presumido, com condições e restrição a outros créditos. Sua aplicação concreta depende da legislação pertinente à operação. Consulte nosso guia sobre crédito presumido de ICMS para transportadoras.
Existe um exemplo prático sem prometer economia?
Imagine duas transportadoras com a mesma receita mensal. A primeira mantém motoristas e equipe própria. A segunda trabalha com uma estrutura diferente de pessoal e contratação de fretes. Mesmo faturando igual, elas precisam de simulações distintas, porque os custos e as incidências não são intercambiáveis.
Exemplo exclusivamente gerencial: suponha que uma simulação já conferida resulte em R$ 18 mil de custo mensal no cenário atual e R$ 16 mil no alternativo. Se a nova rotina exigir mais R$ 1.200 mensais e uma implantação de R$ 4.800, a diferença recorrente será R$ 800 por mês. Mantidas as premissas, serão seis meses para compensar a implantação.
Esses valores são hipotéticos e não representam alíquotas nem orçamento da Andrade. A conta mostra por que olhar apenas a diferença entre guias pode superestimar o benefício. Inclua sazonalidade e datas de pagamento: uma alternativa aparentemente menor pode exigir mais caixa em determinados meses.
Também confronte o resultado com o preço dos fretes e os contratos vigentes. Se a vantagem depende de faturar um volume que ainda não foi contratado, registre essa condição. A decisão fica mais clara quando o empresário consegue identificar o que faria a conclusão mudar.
Limite, sublimite e mudança de regime são a mesma coisa?
Não. O limite geral de receita do Simples e o sublimite para recolher ICMS e ISS dentro do regime têm funções diferentes. A Lei Complementar 123, especialmente os artigos 3º, 19, 20 e 31, também distingue excesso de receita, impedimento e exclusão.
O teto geral é R$ 4,8 milhões anuais, observadas as regras próprias, inclusive início de atividade. Para avaliar limite e sublimite, não confunda a receita acumulada do ano com o indicador dos 12 meses utilizado no cálculo mensal. O momento em que o excesso produz efeitos depende da hipótese e da proporção ultrapassada.
Uma saída voluntária e uma exclusão obrigatória não seguem necessariamente a mesma data de efeito. Por isso, não é correto dizer que toda mudança só pode acontecer no janeiro seguinte. Antes de comunicar qualquer saída, confirme motivo, prazo, data de efeito e tratamento dos períodos seguintes.
Para 2027, a análise deve incorporar as regras da transição tributária. A escolha sobre IBS e CBS merece estudo próprio: veja Simples com IBS e CBS dentro ou fora do regime. Não projete automaticamente para 2027 uma conta feita com as condições de 2026.
Como pedir uma análise para sua transportadora no RJ?
Separe apurações, receitas por modalidade, documentos de frete, folha, extratos e relação dos principais custos e contratos. Informe se usa frota própria, agregados ou subcontratação. Quando houver terceirização, consulte também o que conferir no ICMS da subcontratação.
A Andrade Contabilidade tem sede em Nova Iguaçu e atende transportadoras da Baixada Fluminense e do Rio de Janeiro. Empresas de Duque de Caxias, Queimados e Seropédica podem apresentar suas rotas e estrutura para definir o escopo do diagnóstico, sem expor informações de outros clientes.
O DAS aumentou ou sua operação mudou? Peça uma análise tributária da transportadora pelo WhatsApp. Informe cidade, faturamento aproximado e estrutura da frota. Conheça nossa contabilidade para transportadoras e o planejamento tributário.
Revisão em 15/10/2026. Fontes oficiais vinculadas: LC 123/2006, Perguntão do Simples parcialmente atualizado em 09/10/2026 e Convênio ICMS 106/96. O Perguntão está em atualização para a Reforma Tributária; projeções exigem reconferência das regras do período.
Perguntas frequentes
Existe faturamento mensal que torna o Simples ruim para toda transportadora?
Não. A decisão exige simulação com receitas, estrutura, encargos, ICMS e custo da rotina. O crescimento é um motivo para revisar, mas não demonstra sozinho que outro regime será melhor.
Transportadora de cargas é tributada pelo Fator R?
O transporte de cargas tem enquadramento próprio. O municipal é tributado pelo Anexo III; o intermunicipal e interestadual tem o ajuste de ISS e ICMS previsto nas regras. O Fator R não determina a alternância de anexos dessa receita.
Ultrapassar o sublimite significa sair totalmente do Simples?
Não necessariamente. O sublimite de ICMS e ISS e o limite geral do Simples têm funções diferentes. O efeito depende da receita, do período, da proporção do excesso e das regras aplicáveis.
Posso sair do Simples no meio do ano?
É preciso distinguir saída voluntária de exclusão obrigatória. Os efeitos dependem da hipótese e da data da comunicação ou do impedimento. Confirme o caso antes de alterar as apurações.