ICMS na subcontratação de fretes: o que sua transportadora precisa conferir
Christiane Andrade | Contadora — Andrade Contabilidade
Para saber se o ICMS dos fretes terceirizados está correto, sua transportadora precisa conferir o tipo de prestação, o local de início, os CT-e, o regime tributário e as condições de eventual crédito. Pagar outra transportadora não autoriza automaticamente descontar o custo ou o imposto da apuração.
A dúvida costuma surgir quando a empresa fatura um frete e repassa parte do valor a quem executa a viagem. O financeiro vê a diferença como margem. A apuração fiscal, porém, depende das operações documentadas e das regras aplicáveis a cada participante.
Terceirização, subcontratação e redespacho são a mesma coisa?
“Frete terceirizado” é uma expressão comercial ampla. Para organizar a análise, identifique se outro transportador executa o serviço desde o início ou apenas uma parte do trajeto, quem contratou cada participante e como os documentos descrevem a prestação.
O Livro IX do RICMS-RJ possui regras documentais sobre subcontratação. A Consulta Tributária nº 018/2017 da Sefaz-RJ reproduz os artigos 16 e 17 e destaca informações que relacionam a transportadora contratante e a subcontratada nos CT-e. A aplicação exige conferir a legislação vigente e a operação concreta.
Antes de fechar o mês, descreva a viagem em uma frase: quem vendeu o frete, quem realizou cada trecho e quem pagou cada empresa? Se a equipe não consegue responder, falta informação para revisar o imposto com segurança.
Imagine uma empresa contratada para levar uma carga de Nova Iguaçu a outra cidade. Ela pode contratar outra transportadora para executar o percurso ou combinar participantes para diferentes trechos. Não trate esses arranjos como idênticos apenas porque ambos envolvem um pagamento a terceiros.
Quais documentos devem ser conferidos?
Comece pelos arquivos eletrônicos, pelos contratos e pelos pagamentos. O CT-e autorizado é o documento fiscal eletrônico; o DACTE auxilia sua representação. O Ajuste SINIEF nº 9/2007 disciplina o CT-e e sua documentação. Guarde os arquivos e os eventos relacionados à operação.
- CT-e emitido pela sua empresa e documento do transportador contratado, quando exigível.
- Identificação dos envolvidos, do tomador e do início e término da prestação.
- Descrição do serviço e referências necessárias para relacionar os documentos.
- Comprovantes de pagamento, contratos e informações sobre cancelamentos ou substituições.
- Documentos de recolhimento e escrituração pertinentes ao regime adotado.
A conferência deve permitir seguir a mesma operação do pedido comercial até o fechamento. Um pagamento sem vínculo com o documento fiscal é insuficiente para concluir que existe crédito aproveitável.
Monte uma amostra de viagens com situações diferentes: frota própria, terceiros, trajetos distintos e documentos alterados. Isso ajuda a identificar se a configuração do sistema está sendo repetida onde deveria haver análise específica.
O custo do frete contratado reduz o imposto automaticamente?
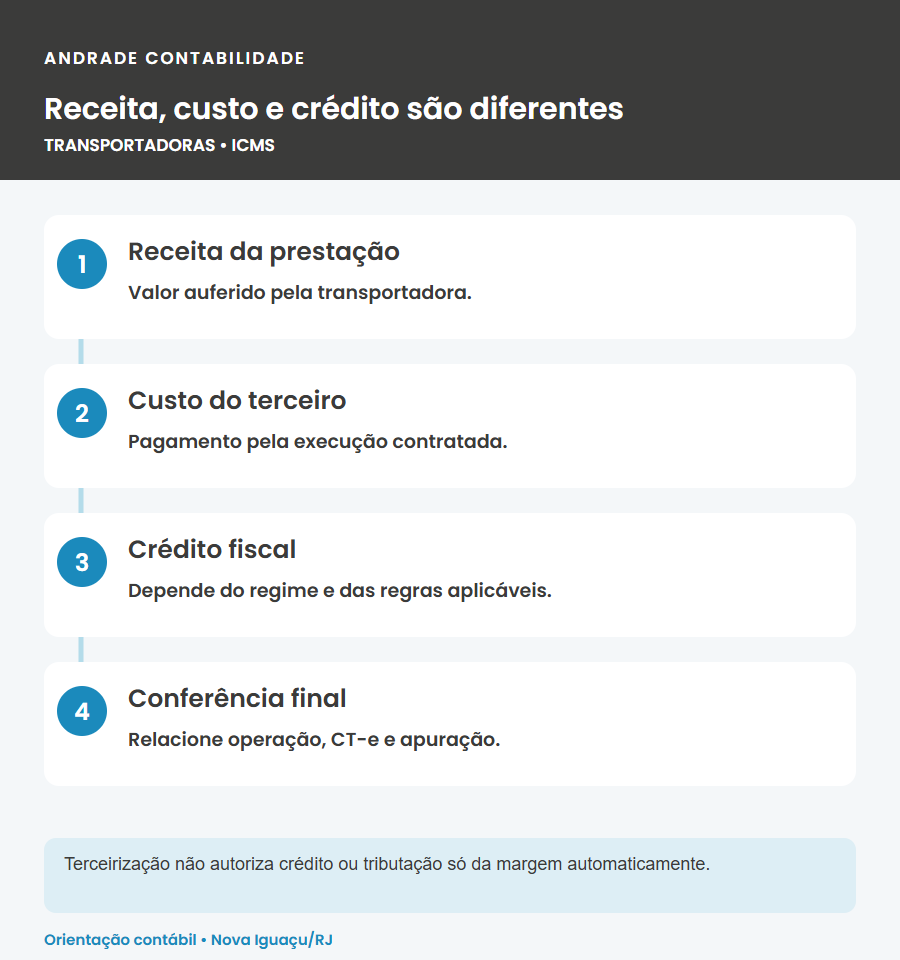
Não. Custo financeiro e crédito fiscal são conceitos diferentes. Se sua empresa cobra R$ 10 mil do cliente e paga R$ 7 mil a outro transportador, a diferença de R$ 3 mil ajuda a medir uma margem inicial. Ela não se torna automaticamente a base tributável de toda a operação.
Esse exemplo é hipotético e não apresenta alíquota nem imposto devido. Para calcular, ainda é necessário identificar a prestação, o regime, os documentos e eventuais regras específicas. Confundir margem com faturamento pode levar a declarar receita incorreta.
| Pergunta | O que ela revela |
|---|---|
| Quanto paguei ao terceiro? | Custo financeiro da contratação. |
| Qual receita minha empresa auferiu? | Valor da prestação contratada pelo cliente. |
| Há crédito fiscal permitido? | Tratamento tributário, sujeito a requisitos. |
| Há responsabilidade por imposto de terceiro? | Obrigação a conferir na legislação aplicável. |
Uma revisão útil mostra esses números separadamente. Assim, o gestor entende tanto a rentabilidade da viagem quanto o cálculo fiscal, sem usar uma conta para substituir a outra.
O frete terceirizado está entrando no fechamento apenas pelo valor pago? Fale com a Andrade Contabilidade pelo WhatsApp e peça uma revisão dos documentos e da apuração.
Como o regime tributário muda a análise?
No Simples Nacional, a apuração segue as regras próprias do regime. O Manual do PGDAS-D distingue receitas de transporte com e sem substituição tributária de ICMS e esclarece a classificação do substituto e do substituído. A terceirização, sozinha, não define qual opção utilizar.
Na apuração normal do ICMS, eventual crédito depende da operação e dos requisitos legais. A Consulta Tributária nº 098/2016 da Sefaz-RJ analisa subcontratação e mostra por que não se deve presumir que o imposto do contratado desaparece por existir um frete faturado pela contratante.
Consultas tributárias tratam dos fatos apresentados e servem aqui como referência de análise, sem substituir o enquadramento da sua viagem. Quando há início da prestação ou participantes em outras unidades da Federação, a conferência deve abranger as normas pertinentes.
Não use a expressão “Lucro Presumido” como única descrição da apuração estadual. Esse é um regime de tributos federais; para revisar o ICMS, também é necessário conhecer o tratamento estadual efetivamente adotado.
Crédito presumido pode ser somado ao crédito da subcontratação?
O Convênio ICMS nº 106/1996 prevê crédito presumido de 20% do ICMS devido na prestação, em substituição ao sistema normal, e veda outros créditos para quem adota o benefício. Não se trata de desconto de 20% sobre o valor do frete.
Portanto, antes de lançar crédito relativo ao transporte contratado, confira se a empresa possui uma opção ou tratamento que impeça sua acumulação. A aplicação do benefício no estado e no período também precisa ser validada. Não basta encontrar imposto destacado em um documento.
Quando a participação de terceiros aumenta, os custos e a comparação entre tratamentos podem mudar. Peça uma simulação com créditos efetivamente permitidos, períodos equivalentes e as condições da opção. Uma lista de despesas não é suficiente para estimar o crédito fiscal.
O blog já explica a decisão no artigo sobre crédito presumido de ICMS para transportadoras. Neste conteúdo, o foco é verificar como a contratação de terceiros foi documentada e tratada na apuração.
Quais sinais indicam que a apuração merece revisão?
Alguns sinais justificam uma conferência com a contabilidade, embora não provem, isoladamente, que exista erro:
- O valor do frete é declarado somente pela diferença entre cobrança e pagamento ao terceiro.
- Todo CT-e recebido gera crédito sem verificar o tratamento fiscal da empresa.
- Documentos de operações distintas recebem a mesma configuração no sistema.
- Há divergência entre XML, relatório de fretes e escrituração.
- Cancelamentos e substituições não chegam à equipe que fecha os tributos.
Escolha uma competência e relacione cada viagem com receita, custo, documentos e tratamento fiscal. Depois, peça à assessoria que explique as diferenças encontradas. Um diagnóstico documentado é mais útil do que uma estimativa genérica de economia.
Se houver inconsistências, a correção deve avaliar os períodos afetados, as obrigações e o procedimento adequado. Não altere créditos históricos nem exclua receitas em lote sem confirmar a causa e a base legal.
Como a Andrade pode revisar os fretes da sua transportadora?
Para uma transportadora de Nova Iguaçu ou da Baixada Fluminense, a análise pode começar pelos CT-e e pela apuração de um período representativo. Informe o regime tributário, onde começam as viagens e como os terceiros participam da operação.
Também apresente as opções fiscais em uso e as principais dúvidas do financeiro. O trabalho deve relacionar a operação real aos documentos e ao cálculo, permitindo apontar pendências e avaliar ajustes fundamentados.
Conheça a contabilidade para transportadoras da Andrade. Quer conferir o ICMS dos fretes terceirizados? Fale com a Andrade Contabilidade pelo WhatsApp e solicite uma avaliação da apuração.
Compare também Simples Nacional e Lucro Presumido para transportadoras.
Perguntas frequentes
Todo frete terceirizado gera crédito de ICMS?
Não. Eventual crédito depende do regime de apuração, da operação, da documentação e das condições legais. O pagamento a outro transportador não basta para autorizar o aproveitamento.
Posso calcular o imposto só sobre a diferença que sobra do frete?
Não automaticamente. A diferença entre o valor cobrado e o custo contratado é uma informação financeira. A base tributável deve seguir as regras da prestação e do regime aplicável.
Quem usa crédito presumido de 20% pode somar outros créditos?
O Convênio ICMS nº 106/1996 veda outros créditos para quem adota o benefício. A aplicação da opção e do tratamento estadual deve ser conferida antes de lançar créditos da subcontratação.
Quais documentos enviar para conferir o ICMS dos fretes?
Envie XML dos CT-e, documentos dos transportadores contratados, contratos, comprovantes e a apuração do período. Informe o regime tributário, os trajetos e eventuais opções fiscais adotadas.